Problemy spadkobierców w bankach trafiły na wokandę Urzędu Ochrony Konkurencji i Konsumentów. Prezes UOKiK Tomasz Chróstny skierował formalne wystąpienia do 11 największych instytucji finansowych działających w Polsce, wskazując systemowe nieprawidłowości w obsłudze spraw pośmiertnych i oczekując konkretnych działań naprawczych.
Spis treści
Skargi, które przez ostatnie miesiące spływały do UOKiK, miały powtarzalny charakter: rodziny po stracie bliskiej osoby napotykały na mury biurokratyczne zamiast procedur ułatwiających dostęp do środków i informacji. Urząd przeprowadził postępowania wyjaśniające wobec największych banków działających na polskim rynku i zidentyfikował szereg potencjalnych naruszeń zarówno dobrych praktyk, jak i przepisów Prawa bankowego.
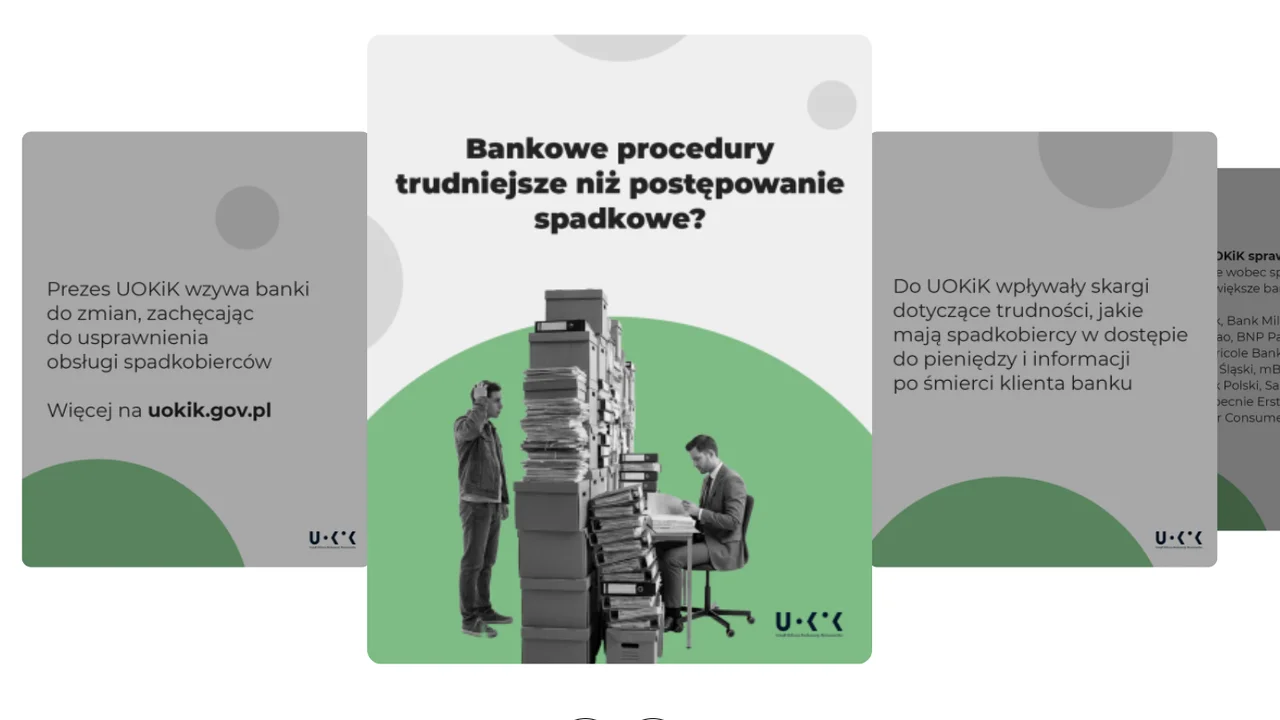
Skargi konsumentów ujawniły systemowy problem z obsługą spraw spadkowych
Do UOKiK systematycznie wpływały sygnały od konsumentów, którzy po śmierci bliskiej osoby napotykali na poważne trudności ze strony banków — zarówno w uzyskaniu dostępu do środków zgromadzonych na rachunkach, jak i w pozyskaniu informacji o zobowiązaniach kredytowych zmarłego. Skarżący wskazywali na opóźnienia w przekazywaniu podstawowych informacji o saldach i zadłużeniu, przewlekłość wypłat mimo dostarczenia kompletu dokumentów potwierdzających nabycie spadku, a także żądanie kolejnych, wcześniej nieanonsowanych zaświadczeń.
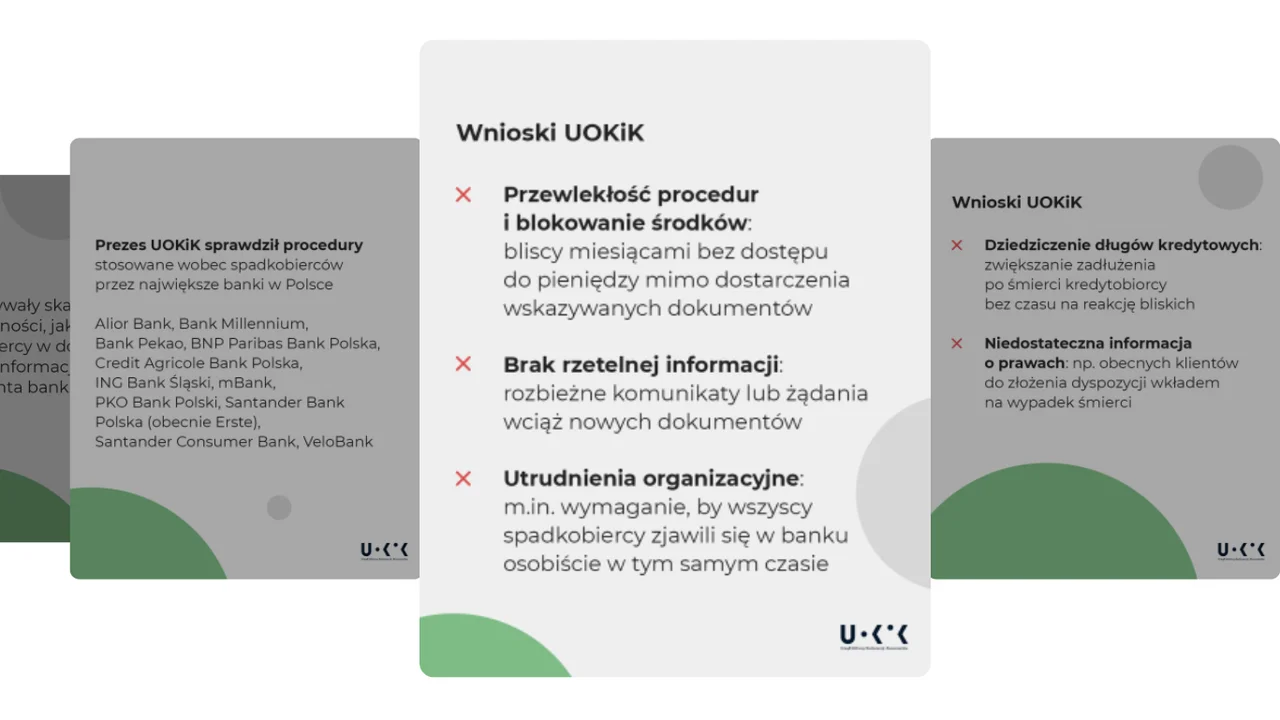
Konsumenci zgłaszali ponadto odmowę dostępu do historii rachunku lub dokumentacji kredytowej oraz — co szczególnie niepokojące — przypadki natychmiastowego stawiania kredytów w stan wymagalności zaraz po uzyskaniu przez bank informacji o śmierci klienta, wraz z naliczaniem dodatkowych kosztów. Spadkobiercy nie otrzymywali tym samym żadnego czasu na reakcję i podjęcie świadomych decyzji. Wśród skarg pojawiały się też zastrzeżenia dotyczące rozbieżnych informacji udzielanych przez różnych pracowników podczas kolejnych kontaktów z bankiem, a także wymóg osobistego stawiennictwa wszystkich spadkobierców w jednym miejscu i czasie.
„Dla wielu rodzin środki pozostawione na rachunku zmarłego są nie tylko częścią spadku, ale też realnym wsparciem w trudnym okresie po stracie bliskiej osoby. Często są niezbędne do organizacji pogrzebu czy obsługi bieżących produktów kredytowych zmarłej osoby. Dlatego tak ważne jest, aby spadkobiercy mogli sprawnie uzyskać niezbędne informacje i załatwić formalności po przedstawieniu wymaganych dokumentów."
— Tomasz Chróstny, Prezes UOKiK
Warto w tym kontekście zwrócić uwagę, że majątek przeciętnego Polaka coraz częściej obejmuje środki zgromadzone na rachunkach bankowych, lokatach i w produktach inwestycyjnych — co czyni sprawną obsługę posprzedażową po śmierci klienta kwestią o realnym znaczeniu dla tysięcy rodzin rocznie.
Które banki znalazły się pod lupą? Lista instytucji objętych postępowaniem
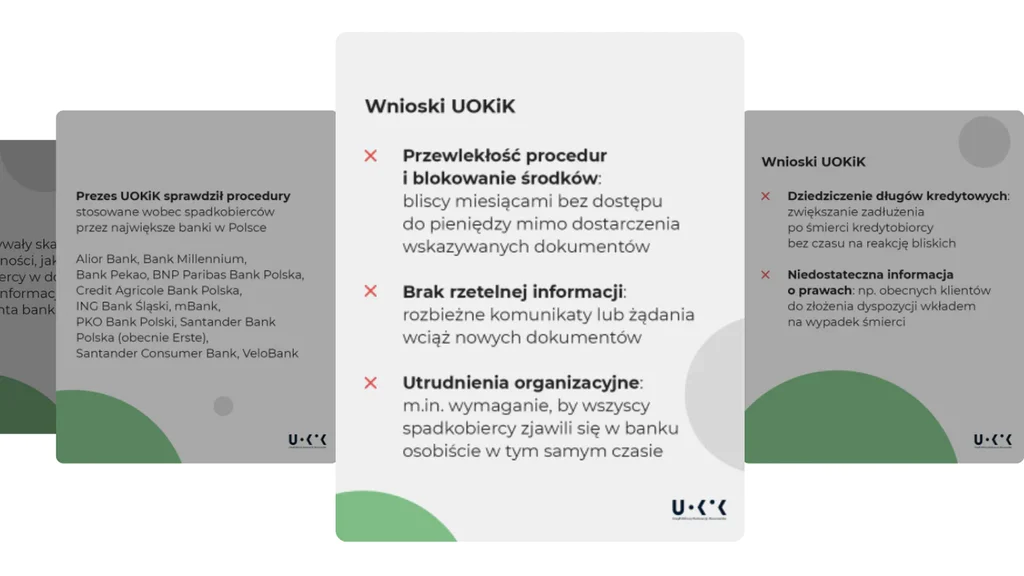
W toku postępowań wyjaśniających Prezes UOKiK przeanalizował procedury stosowane wobec spadkobierców przez jedenaście banków działających w Polsce: Alior Bank, Bank Millennium, Bank Pekao, BNP Paribas Bank Polska, Credit Agricole Bank Polska, ING Bank Śląski, mBank, PKO Bank Polski, Santander Bank Polska (obecnie Erste), Santander Consumer Bank oraz VeloBank. Lista obejmuje niemal wszystkie liczące się podmioty krajowego sektora bankowego — co oznacza, że zidentyfikowane problemy mają charakter przekrojowy, a nie dotyczą pojedynczych podmiotów.
Ze zgromadzonego materiału wynika, że źródłem nieprawidłowości mogą być nieprecyzyjne procedury wewnętrzne banków, brak jasnych i jednolitych standardów obsługi spraw spadkowych oraz niewystarczające przygotowanie pracowników do prowadzenia tego rodzaju spraw. Analiza wskazała potencjalne zastrzeżenia m.in. w zakresie przewlekłości procedur, niejasnych wymagań dokumentacyjnych, niedostatecznego informowania klientów o możliwości złożenia dyspozycji wkładem na wypadek śmierci oraz stosowania niekorzystnych zasad dziedziczenia długów kredytowych.
Problemy spadkobierców w bankach — czego oczekuje UOKiK od instytucji finansowych?
Urząd skierował do wszystkich wymienionych instytucji formalne wystąpienia wskazujące oczekiwane standardy postępowania wobec spadkobierców i oczekuje pisemnej informacji o podjętych działaniach naprawczych. W zakresie oczekiwanych zmian UOKiK wymienia przede wszystkim: uproszczenie wewnętrznych procedur, zapewnienie jasnych i jednolitych informacji dla spadkobierców na każdym etapie postępowania oraz odpowiednie przeszkolenie pracowników do prowadzenia spraw pośmiertnych.
Skala problemu — i determinacja regulatora w egzekwowaniu standardów — wpisuje się w szerszy trend wzmacniania ochrony konsumentów w obszarze usług finansowych. Jak pokazują protesty przedsiębiorców i środowisk konsumenckich z 2026 roku, presja na instytucje nienależycie traktujące klientów rośnie zarówno od strony regulacyjnej, jak i społecznej.
„Śmierć bliskiej osoby nie może oznaczać dla rodziny wciągnięcia w wir niejednoznacznych i niejednolitych procedur. Z sygnałów kierowanych do Urzędu wynika, że część spadkobierców przez wiele miesięcy pozostaje bez dostępu do środków należnych w ramach spadku, mimo że wcześniej przekazali bankowi wszystkie wymagane dokumenty. Takie sytuacje nie powinny mieć miejsca, dlatego liczymy na to, że banki przeanalizują swoje procedury i wprowadzą rozwiązania ułatwiające klientom uporządkowanie spraw finansowych po bliskich zmarłych."
— Tomasz Chróstny, Prezes UOKiK
Co to oznacza w praktyce? Kluczowe oczekiwane zmiany dla spadkobierców
Na podstawie treści wystąpień UOKiK można wskazać konkretne obszary, w których banki powinny dokonać korekty swoich wewnętrznych praktyk. Dotyczą one zarówno komunikacji z rodziną zmarłego klienta, jak i zarządzania produktami kredytowymi po śmierci kredytobiorcy. Poniżej zestawienie głównych oczekiwań regulatora:
- Uproszczenie i skrócenie procedur wymaganych od spadkobierców przy dostępie do środków na rachunkach.
- Zaprzestanie żądania nadmiarowej dokumentacji niewymaganej przepisami prawa.
- Terminowe i precyzyjne informowanie o stanie rachunków oraz zobowiązaniach kredytowych zmarłego.
- Wstrzymanie się z natychmiastowym stawianiem kredytów w stan wymagalności bezpośrednio po śmierci klienta — bez dania spadkobiercom czasu na reakcję.
- Aktywne informowanie klientów o możliwości złożenia dyspozycji wkładem na wypadek śmierci jako narzędzia upraszczającego przyszłe postępowanie.
- Szkolenie pracowników odpowiedzialnych za obsługę spraw spadkowych.
Kwestia, jak odzyskać pieniądze po zmarłym krewnym bez zbędnych opóźnień, dotyczy każdego roku setek tysięcy polskich rodzin. UOKiK wyraźnie sygnalizuje, że oczekuje od sektora bankowego wdrożenia zmian dobrowolnie — jednak sam fakt przeprowadzenia postępowań wyjaśniających i skierowania formalnych wystąpień oznacza, że Urząd dysponuje materiałem pozwalającym na ewentualne wszczęcie postępowań o naruszenie zbiorowych interesów konsumentów.
Zobacz także
- Majątek przeciętnego Polaka w 2025 roku — dane i trendy
- Protest przedsiębiorców 2026 — regulacje i niezadowolenie rynku
-
Najczęściej zadawane pytania o obsługę spadkobierców w bankach
Czym są problemy spadkobierców w bankach i dlaczego zainteresował się nimi UOKiK?
Problemy spadkobierców w bankach to trudności, na jakie napotykają rodziny po śmierci bliskiej osoby będącej klientem banku — m.in. opóźnienia w wypłacie środków, odmowa udostępnienia historii rachunku, żądanie nadmiarowych dokumentów oraz natychmiastowe stawianie kredytów w stan wymagalności. UOKiK zainteresował się tym tematem po tym, jak do Urzędu zaczęły systematycznie napływać skargi konsumentów z całej Polski, wskazujące na powtarzalny, systemowy charakter tych naruszeń.
Jak odzyskać pieniądze po zmarłym krewnym z jego rachunku bankowego?
Aby uzyskać dostęp do środków zgromadzonych na rachunku zmarłego, spadkobierca powinien zgłosić się do banku z dokumentem potwierdzającym nabycie spadku — może to być akt poświadczenia dziedziczenia sporządzony przez notariusza lub prawomocne postanowienie sądu o stwierdzeniu nabycia spadku. Bank ma obowiązek w rozsądnym terminie umożliwić dostęp do środków i udostępnić informacje o stanie rachunku. Jeżeli dysponent rachunku złożył wcześniej dyspozycję wkładem na wypadek śmierci, wskazana osoba może uzyskać wypłatę bez postępowania spadkowego.
Które banki objęto postępowaniem wyjaśniającym UOKiK w sprawie obsługi spraw spadkowych?
Postępowaniem wyjaśniającym Prezesa UOKiK zostały objęte następujące instytucje: Alior Bank, Bank Millennium, Bank Pekao, BNP Paribas Bank Polska, Credit Agricole Bank Polska, ING Bank Śląski, mBank, PKO Bank Polski, Santander Bank Polska (obecnie Erste), Santander Consumer Bank oraz VeloBank. Są to największe banki działające w Polsce, co oznacza, że stwierdzone nieprawidłowości mają charakter sektorowy.
Co to jest dyspozycja wkładem na wypadek śmierci i dlaczego warto ją złożyć?
Dyspozycja wkładem na wypadek śmierci to oświadczenie składane w banku za życia, w którym posiadacz rachunku wskazuje osobę lub osoby, które po jego śmierci mają otrzymać środki zgromadzone na koncie — poza postępowaniem spadkowym. Środki wypłacane w tym trybie nie wchodzą do masy spadkowej, co pozwala uniknąć często długotrwałego i kosztownego procesu dziedziczenia. UOKiK zwraca uwagę, że banki często niewystarczająco informują klientów o tej możliwości.
Jakich zmian w obsłudze spadkobierców oczekuje UOKiK od banków?
Prezes UOKiK oczekuje od banków: uproszczenia procedur, zaprzestania żądania nadmiarowych dokumentów, terminowego informowania o środkach i zadłużeniu, wstrzymania się z natychmiastowym wypowiadaniem kredytów po śmierci klienta oraz przeszkolenia pracowników do właściwej obsługi spraw pośmiertnych. Banki zostały zobowiązane do przekazania Urzędowi informacji o wdrożonych działaniach naprawczych.


