Polska staje przed historyczną szansą wyrośnięcia na cyfrowe serce Europy Środkowo-Wschodniej dla centrów danych i generatywnej sztucznej inteligencji. Raport Polskiego Związku Centrów Danych i PwC Polska wskazuje, że krajowy rynek ma potencjał przyciągnięcia nawet 5 GW mocy obliczeniowej do 2040 roku, pod warunkiem szybkiego usunięcia barier energetycznych i administracyjnych.
Potencjał 5 GW mocy: Centra danych w Polsce posiadają dziś zaledwie ułamek mocy europejskiej (ok. 200 MW), jednak zapotrzebowanie ze strony hyperscalerów i modeli sztucznej inteligencji stworzy rynek wart dziesiątki miliardów euro.
Bariera przyłączeniowa: Czas oczekiwania na warunki przyłączenia do Krajowej Sieci Elektroenergetycznej (PSE) wynosi dziś średnio od 2 do 4 lat, co grozi ucieczką kapitału do Skandynawii czy Niemiec.
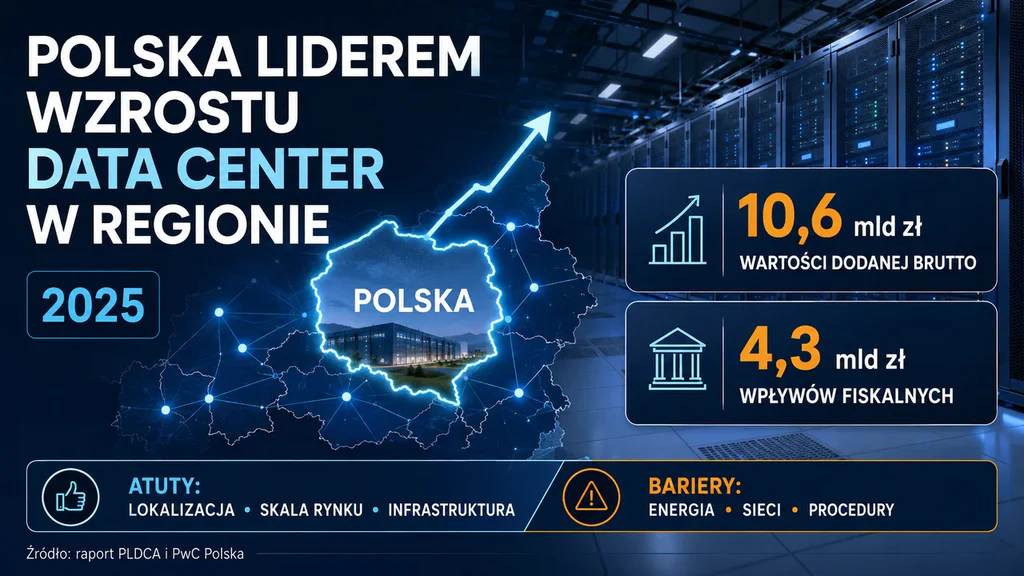
Polska wyrasta na lidera wzrostu w Europie Środkowo-Wschodniej pod względem mocy centrów danych. Tylko w 2025 roku sektor wygenerował 10,6 mld zł wartości dodanej brutto oraz 4,3 mld zł wpływów fiskalnych, jak wynika z raportu Newserii Biznes, opisującego publikację PLDCA i PwC Polska pt. „Napędzając gospodarkę: gospodarczy wpływ sektora Data Center w Polsce". Autorzy raportu wskazują zarówno na silne atuty kraju, jak i na bariery strukturalne, które spowalniają tempo przyciągania nowych projektów.
Rynek europejskich centrów danych dysponuje łączną mocą ok. 14 GW, a Polska odpowiada w tym za zaledwie 250 MW. Zestawiając ten wynik z pozycją kraju jako piątej gospodarki Unii Europejskiej, sektor jest wyraźnie niedoszacowany — co zdaniem ekspertów oznacza jednocześnie ogromną przestrzeń do wzrostu.
Polska jako lider wzrostu w regionie — gdzie jest potencjał inwestycji w data center
Według danych Europejskiego Stowarzyszenia Centrów Danych (EUDCA), całkowita moc centrów danych w Polsce może przekroczyć 550 MW do 2031 roku — co oznaczałoby ponad dwukrotny wzrost względem poziomów z 2025 roku. W bardziej optymistycznym scenariuszu, opartym na planach inwestycyjnych Polskich Sieci Elektroenergetycznych, do 2040 roku potencjał rynku może sięgnąć ok. 5 GW.
„Gdy popatrzymy na szeroki rynek europejski data center, to Polska niestety ma w nim tylko 2 proc. udziału. Z jednej strony pozycjonuje nas to na dobrej startowej pozycji do dalszego rozwoju i mam nadzieję, że on nastąpi już wkrótce. Europejski rynek data center to jest ok. 14 GW mocy w całości, a Polska ma tylko 250 MW. Biorąc pod uwagę pozycję naszego kraju jako piątej gospodarki Unii Europejskiej, jest pewne niedoszacowanie w tym sektorze."
— Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA)
Analizy wskazują, że centra danych w Polsce mają dziś konkretne lokalizacje pod kampusy hyperscale. W planach są m.in. Baltic Data Center Campus na Pomorzu o mocy 3,2 GW, Stargard z infrastrukturą skalowalną do 960 MW oraz Bełchatów Data Center Campus o skali 500 MW. Projekty te wykraczają poza klasyczną architekturę data center i bezpośrednio wpisują się w logikę wielogigawatowych kampusów gotowych pod wymagania infrastruktury AI.
Infrastruktura energetyczna i klimat — główne atuty przyciągające inwestorów
Zachodni rynek centrów danych jest dziś mocno wysycony. W Dublinie i Amsterdamie obowiązują moratoria na budowę nowych, dużych obiektów. To otwiera realne okno dla polskiego rynku, który dysponuje dostępnymi mocami przyłączeniowymi i przestrzenią pod kampusy obliczeniowe.
„Mocna pozycja Polski związana z dostępnością energii pozwala nam przyłączyć duże moce obliczeniowe. Mamy lokalizację, gdzie możemy wybudować kampusy, które mają po 1 GW albo i więcej. To jest cztero–pięciokrotne zwiększenie obecnej mocy. Takie moce też przewiduje PSE w swoich planach rozbudowy, więc w tym zakresie mamy duże możliwości."
— Krystian Pypłacz, ekspert PLDCA
Dodatkowym, często pomijanym atutem jest klimat. Umiarkowany klimat kontynentalny i stosunkowo niskie średnie temperatury otoczenia stwarzają dobre warunki do korzystania z systemów free-coolingu przez znaczną część roku. Jak zaznacza Krystian Pypłacz, poza krajami skandynawskimi Polska ma najniższą temperaturę średnioroczną w Europie, co bezpośrednio obniża koszty chłodzenia obiektów obliczeniowych. Stanowi to przewagę operacyjną wobec cieplejszych rynków Europy Południowej — Madrytu, Mediolanu czy Lizbony — gdzie zapotrzebowanie na chłodzenie jest strukturalnie wyższe.
Unijna strategia i gigafabryki AI — szansa dla Polski na wejście do ligi europejskiej
Komisja Europejska zaproponowała potrojenie mocy centrów danych w UE w ciągu najbliższych pięciu–siedmiu lat, z jednoczesnym naciskiem na bardziej zrównoważone geograficznie rozmieszczenie infrastruktury obliczeniowej. Polska została wskazana jako jeden z kluczowych europejskich rynków — obok Hiszpanii, Włoch i krajów nordyckich — gdzie koncentruje się rosnący popyt na nowe inwestycje cyfrowe.
„Nowa strategia Unii Europejskiej dotycząca między innymi lokalizacji gigafabryk AI przewiduje ich geograficzne rozproszenie. Powinno ono również obejmować Europę Środkowo-Wschodnią i w tym zakresie Polska jest wiodącym rynkiem. Mam nadzieję, że to pomoże w ulokowaniu tej znaczącej infrastruktury dla Europy w naszym kraju."
— Krystian Pypłacz, ekspert PLDCA
Pod koniec lipca 2026 roku EuroHPC JU ogłosiło przetarg na wybór projektów budowy europejskiej infrastruktury obliczeniowej nowej generacji dla sztucznej inteligencji. Polska uczestniczy w tej inicjatywie i chce ubiegać się o lokalizację jednej z europejskich Gigafabryk AI. Gotowość do zakupu usług obliczeniowych z przyszłej infrastruktury zadeklarowały m.in. Litwa, Węgry, Chorwacja i Słowacja — co wzmacnia rolę Polski jako regionalnego hub-u obliczeniowego.
Bariera administracyjna: dwa lata na pozwolenie to za długo w wyścigu z Europą
Rozwój centrów danych w Polsce ma jednak wyraźną piętę achillesową: procedury administracyjne. Procesy związane z uzyskaniem pozwoleń środowiskowych i pozwoleń na budowę trwają w Polsce ponad dwa lata, co eksperci PLDCA wskazują wprost jako główny bloker rozwoju sektora.
„Rynek w obecnej fazie jest na etapie szybkiego dostarczania inwestycji, wprowadzania ich do produkcji. Mówimy o tzw. time to market, czyli czasie dostarczenia inwestycji na rynek, który jest dziś ważniejszy niż pieniądze, więc musimy go skrócić, aby być bardziej konkurencyjnymi na rynku europejskim."
— Krystian Pypłacz, ekspert PLDCA
Odpowiedzią na ten problem ma być projektowana unijna regulacja CADA (Cloud and AI Development Act). Komisja Europejska proponuje wyznaczenie przez państwa członkowskie specjalnych stref przyspieszonego rozwoju data center, w których będą obowiązywać uproszczone procedury — jedno okienko administracyjne koordynujące cały proces inwestycyjny i ograniczenie czasu na uzyskanie decyzji do maksymalnie 12 miesięcy.
Perspektywa ekonomiczna sektora jest przy tym wyraźna. Centra danych w Polsce zatrudniają dziś niemal 41 tys. osób w przeliczeniu na pełne etaty — z czego nieco ponad 27 tys. to etaty bezpośrednio operacyjne (inżynierowie IT, technicy, specjaliści sieciowi, facility managerowie). Dalsze 4,3 tys. etatów funkcjonuje w łańcuchach dostaw (budownictwo, energetyka, chłodnictwo, logistyka), a 9,5 tys. wynika z wydatków pracowników i ich gospodarstw domowych, wspierając zatrudnienie m.in. w handlu, usługach lokalnych i ochronie zdrowia.
Zobacz także
Najczęściej zadawane pytania — centra danych w Polsce i inwestycje w data center
Ile wynosi obecna moc centrów danych w Polsce i jak wypada na tle Europy?
Polska dysponuje obecnie mocą ok. 250 MW zainstalowaną w centrach danych, co stanowi zaledwie 2 proc. całkowitego europejskiego rynku data center szacowanego na ok. 14 GW. Biorąc pod uwagę fakt, że Polska jest piątą gospodarką Unii Europejskiej, eksperci Polskiego Związku Centrów Danych (PLDCA) wskazują na wyraźne niedoszacowanie sektora — i tym samym na duży potencjał wzrostu. Według danych EUDCA moc może przekroczyć 550 MW do 2031 roku, a w scenariuszu optymistycznym sięgnąć nawet 5 GW do 2040 roku.
Dlaczego inwestycje w data center w Polsce są dziś szczególnie atrakcyjne dla zagranicznych operatorów?
Głównym czynnikiem przyciągającym inwestycje w data center do Polski jest nasycenie rynków zachodnioeuropejskich. W Dublinie i Amsterdamie obowiązują moratoria na budowę nowych dużych obiektów. Polska oferuje dostępną infrastrukturę energetyczną, lokalizacje pod kampusy o mocy powyżej 1 GW oraz korzystny klimat z niskimi temperaturami średniorocznymi, który obniża koszty chłodzenia. Unijny program EuroHPC JU i nowa strategia dotycząca gigafabryk AI dodatkowo wspierają geograficzne rozproszenie infrastruktury obliczeniowej na kraje Europy Środkowo-Wschodniej.
Co to są gigafabryki AI i dlaczego Polska ubiega się o ich lokalizację?
Gigafabryki AI to wielkoskalowe obiekty obliczeniowe wyposażone w ponad 100 tys. zaawansowanych procesorów AI, przeznaczone do trenowania i wdrażania złożonych modeli sztucznej inteligencji. Komisja Europejska planuje ich geograficzne rozproszenie w całej UE, w tym w Europie Środkowo-Wschodniej. Polska, jako wiodący rynek regionu, stara się o ulokowanie jednego z takich obiektów — z poparciem krajów bałtyckich, Węgier, Chorwacji i Słowacji, które zadeklarowały gotowość do zakupu usług obliczeniowych z przyszłej infrastruktury.
Jakie bariery hamują rozwój centrów danych w Polsce i co planuje Unia Europejska, żeby je usunąć?
Główną barierą dla sektora data center w Polsce są długie procesy administracyjne — uzyskanie pozwoleń środowiskowych i budowlanych trwa obecnie ponad dwa lata. W warunkach globalnego wyścigu o czas dostarczenia inwestycji na rynek (time to market) stanowi to poważną wadę konkurencyjną. Odpowiedzią ma być unijna regulacja CADA (Cloud and AI Development Act), która przewiduje tworzenie specjalnych stref przyspieszonego rozwoju z jednym okienkiem administracyjnym i maksymalnym 12-miesięcznym terminem na wydanie decyzji.
Ile miejsc pracy generuje sektor data center w Polsce?
Sektor centrów danych w Polsce odpowiada za utrzymanie niemal 41 tys. miejsc pracy w przeliczeniu na pełne etaty. Z tej liczby ponad 27 tys. etatów bezpośrednio operacyjnych obejmuje inżynierów IT, techników, specjalistów sieciowych i facility managerów. Kolejne 4,3 tys. etatów funkcjonuje w łańcuchach dostaw (budownictwo, energetyka, logistyka), a 9,5 tys. wynika z efektów mnożnikowych wydatków pracowniczych wspierających zatrudnienie w handlu, usługach lokalnych i ochronie zdrowia. Dane te pochodzą z raportu PLDCA i PwC Polska z 2025 roku.