Przyszłość producentów rzepaku może rozstrzygnąć się w Brukseli — w negocjacjach nad nową perspektywą finansową UE na lata 2028–2034. Polska branża olejarska alarmuje: bez lepszego powiązania wspólnej polityki rolnej z regulacjami biopaliwowymi cały krajowy łańcuch dostaw stanie przed poważnym kryzysem.
Jak informuje Newseria Biznes, sektor olejarski w Polsce opiera się niemal w całości na krajowych uprawach rzepaku. Tymczasem nadchodząca perspektywa budżetowa Unii Europejskiej oraz trwająca debata nad zmianami w przepisach biopaliwowych stawiają przed rolnikami i przetwórcami pytania o opłacalność dalszej produkcji. Przedstawiciele branży nie czekają biernie — i kierują konkretne postulaty pod adresem decydentów w Warszawie i Brukseli.
Rzepak pod presją — mniej zasiewów, rosnące obawy sektora
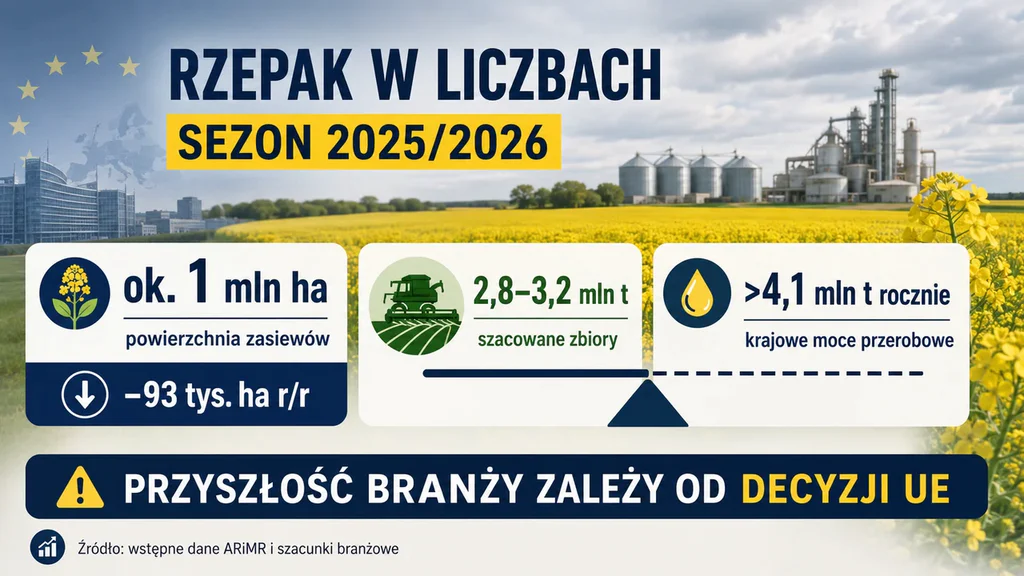
Tegoroczny sezon rzepakowy w Polsce upłynął pod znakiem trudności. Susza, która dotknęła wiele regionów kraju, uniemożliwiła prawidłowy rozwój plantacji, a ostateczna powierzchnia zasiewów okazała się wyraźnie mniejsza niż przed rokiem. Szacunki organizacji branżowych mówią o zbiorach rzędu 2,8–3,2 mln t — przy krajowych zdolnościach przerobowych przekraczających 4,1 mln t rocznie. Oznacza to, że polskie zakłady olejarskie pracowałyby co najwyżej w trzech czwartych swojego potencjału.
Co istotne, luka między podażą surowca a mocami przerobowymi nie jest zjawiskiem nowym. Jeszcze w 2010 roku powierzchnia upraw rzepaku wynosiła ok. 946 tys. ha — dziś oscyluje wokół 1 mln ha, a więc wzrost przez półtorej dekady był skromny, mimo że przetwórstwo zdecydowanie się rozwinęło. Paradoks polega na tym, że ten wzrost dokonał się bez żadnego dedykowanego wsparcia unijnego dla tej rośliny.
„Branża olejarska w Polsce to duży, prężny przemysł rolno-spożywczy, który produkuje przede wszystkim na bazie krajowych upraw rzepaku. W związku z tym, jeżeli mówimy o wspólnej polityce rolnej i nowej perspektywie finansowej, naszym oczekiwaniem jest, aby polscy rolnicy mieli jasną perspektywę możliwości utrzymania, a wręcz zwiększania upraw rzepaku w Polsce. Z tym jest niestety coraz trudniej."
— Adam Stępień, dyrektor generalny Polskiego Stowarzyszenia Producentów Oleju

Przyszłość producentów rzepaku a wspólna polityka rolna 2026–2034
Komisja Europejska zaproponowała, aby w nowej perspektywie finansowej wsparcie dla rolnictwa stało się częścią nowego Planu Partnerstwa Krajowego i Regionalnego, integrującego finansowanie kilku polityk unijnych. Dla branży olejarskiej to szansa — ale i ryzyko. Bez wyraźnego zakwalifikowania rzepaku jako rośliny oleisto-białkowej, sektor może nie skorzystać ze wsparcia dla białek paszowych, do którego uprawnione mogłyby być inne rośliny strączkowe.
„Rzepak jest niezwykle ważną rośliną w płodozmianie. Oczekujemy, żeby mechanizmy związane ze wspieraniem rolników w działaniach prośrodowiskowych uwzględniały rzepak jako ważną roślinę, przełamującą monokultury zbożowe, żeby można było wspierać większą ochronę biologiczną. Tutaj koszyk finansowy do tej pory był mały."
— Adam Stępień, Polskie Stowarzyszenie Producentów Oleju
Branża przypomina jednocześnie, że dotychczasowy wzrost powierzchni upraw odbywał się bez bezpośredniego wsparcia finansowego ze strony WPR. Siłą napędową był rynek — przede wszystkim rosnący popyt ze strony przemysłu biopaliwowego i spożywczego. Jak podkreśla Adam Stępień:
„Uprawa rzepaku nie jest determinowana żadnym systemem wsparcia. Od 2010 roku praktycznie nie mamy żadnej płatności przeznaczonej dla tego kierunku uprawy, a mimo to mamy ponad 2,5-krotny wzrost powierzchni uprawy. Potrzeby rynkowe związane chociażby z biopaliwami powodują, że rzepak broni się na rynku, w sposób ekonomicznie uzasadniony dla gospodarstw."
— Adam Stępień, dyrektor generalny PSPO

Dyrektywa RED II i zmiany w przepisach biopaliwowych — co stoi na przeszkodzie?
Kluczowym hamulcem dla dalszego rozwoju sektora pozostają unijne regulacje biopaliwowe. Obowiązująca dyrektywa RED II ogranicza udział biopaliw produkowanych z roślin spożywczych i paszowych w realizacji celów OZE w transporcie. Tymczasem ponad dwie trzecie krajowej produkcji oleju rzepakowego trafia właśnie do sektora biopaliwowego. Co ważne — jak podkreśla branża — praktycznie 100 proc. polskich biopaliw wytwarzanych jest z krajowych surowców. Zmiany w przepisach biopaliwowych dotknęłyby więc bezpośrednio polskich rolników, nie importerów.
„Nie możemy stosować więcej surowców rolnych na cele wytwórcze biopaliw, a przypomnijmy, że praktycznie 100 proc. polskich biopaliw wytwarzanych jest z krajowych surowców. Warto ten trend wzmacniać, w związku z czym potrzebna jest rewizja limitów dla biopaliw pierwszej generacji, aby rolnicy mogli szerzej korzystać z tej puli rynkowej."
— Adam Stępień, dyrektor generalny PSPO
Branża oczekuje zatem rewizji limitów dla biopaliw pierwszej generacji. Zwiększenie dopuszczalnych wolumenów podniosłoby popyt na krajowy rzepak i — w konsekwencji — ustabilizowało opłacalność upraw na poziomie gospodarstw rolnych. Postulat ten wpisuje się w szerszą strategię powiązania wspólnej polityki rolnej z celami klimatyczno-energetycznymi UE.
Ekoschematy, ślad węglowy i Pakt dla czystego przemysłu — szerszy horyzont
Producenci biopaliw w UE zobowiązani są do wykazywania spełnienia kryteriów zrównoważonego rozwoju i wymaganego poziomu redukcji emisji gazów cieplarnianych w całym łańcuchu dostaw. Coraz większego znaczenia nabiera więc możliwość dokumentowania śladu węglowego surowców rolnych. PSPO postuluje ujednolicenie metod obliczania emisji oraz lepsze powiązanie ekoschematów z potrzebami rynku.
„Mówimy o ekoschematach i unifikowaniu metod kalkulacji emisji z upraw, żeby pokazać, że polski rzepak jest zrównoważony i faktycznie niskoemisyjny."
— Adam Stępień, dyrektor generalny PSPO
Dodatkowym wyzwaniem dla konkurencyjności sektora są rosnące koszty energii. W odpowiedzi branża wskazuje na Pakt dla czystego przemysłu (Clean Industrial Deal) — inicjatywę Komisji Europejskiej, która przewiduje wsparcie dla transformacji w kierunku zdekarbonizowanej, efektywnej energetycznie produkcji przemysłowej.
„Rynek tłuszczów roślinnych zmaga się z globalną konkurencyjnością na własnym rynku europejskim, a do tego dochodzą ograniczenia związane z dywersyfikacją surowców. Takie programy wsparcia zgodnie z wytycznymi Komisji Europejskiej uruchamiają już inne państwa UE, dlatego Polska również powinna podążać w tym kierunku, aby zachować konkurencyjność i ograniczyć rosnące koszty energii."
— Adam Stępień, dyrektor generalny PSPO
Polska branża olejarska stoi więc przed wielofrontowym wyzwaniem: negocjuje kształt WPR, zabiega o rewizję limitów biopaliwowych i śledzi postępy w kształtowaniu Paktu dla czystego przemysłu. Wynik tych batalii rozstrzygnie, czy krajowy łańcuch dostaw — od pola po pompę paliwową — utrzyma swoją pozycję w europejskim rynku.

Zobacz także
- Bezpieczeństwo gospodarcze Polski 2026 — kluczowe wyzwania i strategie
- Majątek przeciętnego Polaka w 2025 roku — jak zmieniła się sytuacja finansowa gospodarstw domowych
Najczęstsze pytania o przyszłość producentów rzepaku i regulacje biopaliwowe
Dlaczego przyszłość producentów rzepaku zależy od nowej wspólnej polityki rolnej UE?
Polska branża olejarska opiera się niemal w całości na krajowych uprawach rzepaku. Nowa perspektywa finansowa UE na lata 2028–2034 określi poziom wsparcia dla rolników oraz mechanizmy prośrodowiskowe (ekoschematy). Brak zakwalifikowania rzepaku jako rośliny oleisto-białkowej mógłby pozbawić plantatorów dostępu do dodatkowych płatności, obniżając opłacalność upraw. Według PSPO kluczowe nie jest jednak samo wsparcie finansowe, lecz jego powiązanie z potrzebami rynku i celami klimatyczno-energetycznymi.
Jak dyrektywa RED II wpływa na opłacalność upraw rzepaku i zmiany w przepisach biopaliwowych?
Dyrektywa RED II ogranicza udział biopaliw produkowanych z roślin spożywczych i paszowych (tzw. biopaliwa pierwszej generacji) w realizacji celów OZE w transporcie do poziomu 7%. Ponieważ ponad dwie trzecie krajowej produkcji oleju rzepakowego trafia do sektora biopaliwowego, wszelkie zaostrzenia limitów bezpośrednio obniżają popyt na rzepak. PSPO postuluje rewizję tych limitów, wskazując, że 100 proc. polskich biopaliw pochodzi z krajowych surowców — ograniczenia uderzają więc w polskiego rolnika, a nie w import.
Ile wynosi powierzchnia upraw rzepaku w Polsce i jakie są prognozy zbiorów na 2026 rok?
Według wstępnych danych ARiMR powierzchnia zasiewów rzepaku pod zbiory w 2026 roku wynosi ok. 1 mln ha — o 93 tys. ha mniej niż rok wcześniej. Organizacje branżowe szacują tegoroczne zbiory na 2,8–3,2 mln t, podczas gdy krajowe moce przerobowe przemysłu olejarskiego przekraczają 4,1 mln t rocznie. Luka między podażą surowca a zdolnościami przetwórczymi pogłębia się głównie z powodu suszy oraz warunków agrotechnicznych w wielu regionach Polski.
Czy ekoschematy WPR mogą poprawić konkurencyjność polskiego rzepaku na rynku biopaliw?
Zdaniem PSPO tak — pod warunkiem ujednolicenia metod kalkulacji emisji z upraw. Producenci biopaliw muszą wykazywać spełnienie kryteriów zrównoważonego rozwoju i określonego poziomu redukcji emisji gazów cieplarnianych. Jeśli ekoschematy WPR będą lepiej powiązane z rynkowymi wymogami dotyczącymi śladu węglowego, polscy plantatorzy rzepaku zyskają możliwość udokumentowania niskoemisyjności swoich upraw — co zwiększy ich konkurencyjność wobec importowanego surowca.
Co to jest Pakt dla czystego przemysłu i jak dotyczy branży olejarskiej?
Pakt dla czystego przemysłu (Clean Industrial Deal) to inicjatywa Komisji Europejskiej, która ma wspierać europejskie przedsiębiorstwa w przejściu na gospodarkę zdekarbonizowaną — poprzez dywersyfikację źródeł energii i poprawę efektywności energetycznej. Dla branży olejarskiej, zmagającej się z wysokimi kosztami energii i globalną konkurencją, dostęp do tego programu mógłby obniżyć koszty operacyjne. PSPO wskazuje, że inne państwa UE już uruchamiają tego rodzaju wsparcie, a Polska powinna podążać tym samym kierunkiem.