UOKiK i banki znalazły się w centrum postępowania wyjaśniającego — Prezes Urzędu Ochrony Konkurencji i Konsumentów bada, czy w sektorze bankowym mogło dojść do ograniczenia konkurencji w obszarze oceny zdolności kredytowej i wymiany informacji między uczestnikami systemu bankowego.
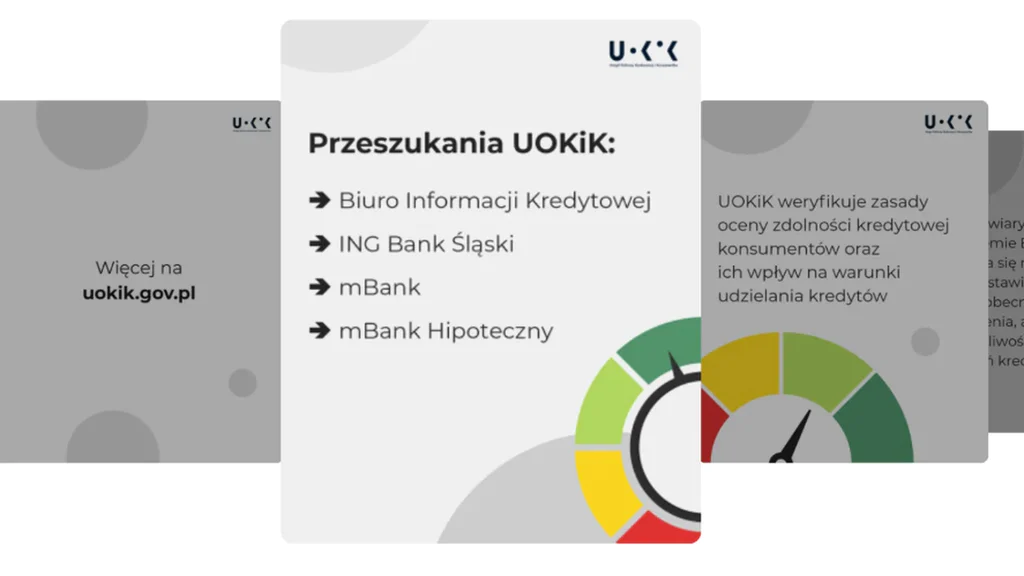
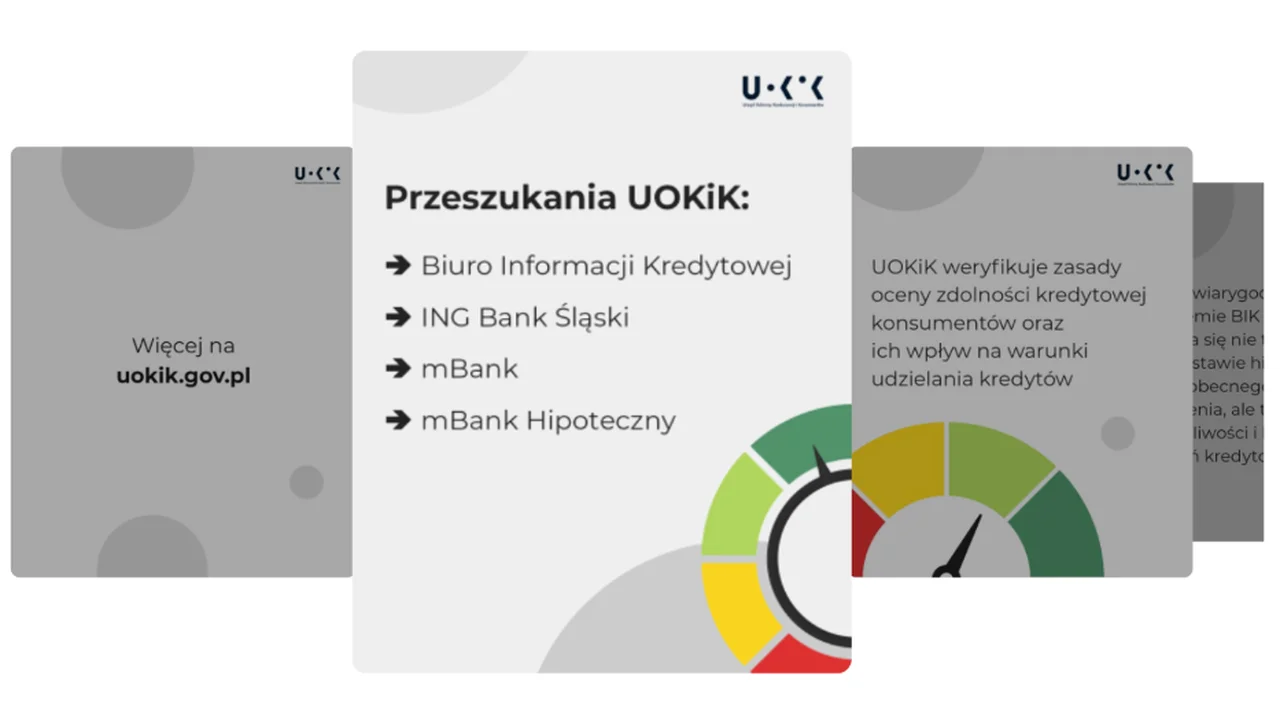
Jak wynika z informacji przekazanych przez UOKiK, pracownicy urzędu za zgodą sądu i w asyście Policji przeprowadzili przeszukania siedzib czterech podmiotów. Działania objęły Biuro Informacji Kredytowej, ING Bank Śląski, mBank oraz mBank Hipoteczny. Skala i charakter tych czynności wskazują, że organ antymonopolowy traktuje sprawę z najwyższą powagą. Siedziba UOKiK — organ wszczął postępowanie wyjaśniające dotyczące sektora bankowego.
Cztery siedziby przeszukane — BIK, ING, mBank i mBank Hipoteczny
Przeszukania w BIK i instytucjach bankowych odbyły się na mocy zgody sądowej i przy wsparciu Policji. To standardowa procedura stosowana przez UOKiK w przypadkach, gdy zachodzi ryzyko utrudnienia postępowania lub zatarcia dowodów. Objęły one siedziby Biura Informacji Kredytowej, ING Banku Śląskiego, mBanku oraz mBanku Hipotecznego.
Biuro Informacji Kredytowej pełni w polskim systemie finansowym kluczową rolę infrastrukturalną — gromadzi i udostępnia bankom dane niezbędne do oceny wiarygodności kredytobiorców. Właśnie ten mechanizm wymiany informacji znalazł się — obok zasad oceny zdolności kredytowej — w centrum zainteresowania regulatora.
🏢 Biuro Informacji Kredytowej (BIK)
BIK to spółka akcyjna działająca od 1997 roku, której akcjonariuszami są banki i Związek Banków Polskich. Gromadzi historię kredytową klientów indywidualnych i przedsiębiorców, a jej raporty stanowią podstawę decyzji kredytowych w całym sektorze bankowym.
Postępowanie wyjaśniające nie jest tożsame z formalnymi zarzutami — jest etapem wstępnym, w którym organ zbiera materiał dowodowy pozwalający ocenić, czy uzasadnione jest wszczęcie postępowania antymonopolowego. Niemniej samo przeprowadzenie przeszukań z asystą Policji sygnalizuje, że zebrane wcześniej informacje wzbudziły poważne wątpliwości urzędu. Ocena zdolności kredytowej — mechanizm badany przez UOKiK pod kątem ewentualnego naruszenia konkurencji.
Ocena zdolności kredytowej pod lupą — co bada UOKiK i banki?
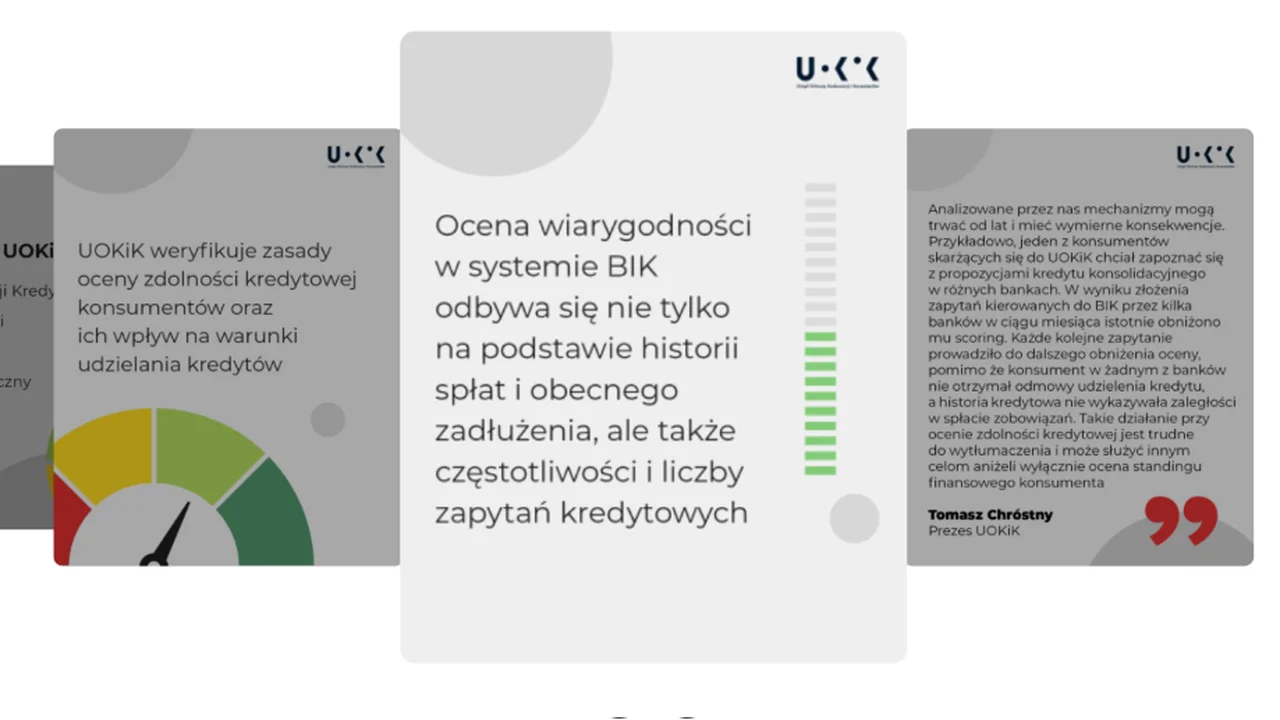
Zgodnie z informacjami podanymi przez urząd, postępowanie wyjaśniające koncentruje się na dwóch obszarach: zasadach oceny zdolności kredytowej stosowanych przez banki oraz wymianie informacji w ramach systemu bankowego. UOKiK sprawdza, czy praktyki stosowane przez uczestników rynku mogły ograniczać konkurencję.
Wymiana danych między bankami za pośrednictwem infrastruktury BIK jest w Polsce powszechna i prawnie uregulowana. Jednak zakres, forma i warunki tej wymiany mogą — w określonych okolicznościach — budzić wątpliwości z perspektywy prawa konkurencji. Właśnie ten obszar regulacyjny leży w centrum obecnego dochodzenia.
🏢 UOKiK — Urząd Ochrony Konkurencji i Konsumentów
UOKiK to centralny organ administracji rządowej odpowiedzialny za ochronę konkurencji i konsumentów w Polsce. Prezes UOKiK posiada uprawnienia do prowadzenia przeszukań, nakładania kar finansowych oraz wydawania decyzji nakazujących zaniechanie praktyk ograniczających konkurencję.
Warto pamiętać, że dla przeciętnego kredytobiorcy to, jak banki oceniają zdolność kredytową, ma bezpośredni wpływ na dostępność i warunki finansowania. Analizę tego, jak kształtuje się majątek przeciętnego Polaka w 2025 roku, warto czytać równolegle z doniesieniami o regulacyjnym nadzorze nad sektorem bankowym — te dwa zjawiska są ze sobą ściśle powiązane. Wymiana informacji w systemie bankowym — jeden z dwóch głównych wątków postępowania wyjaśniającego UOKiK.
Postępowanie wyjaśniające UOKiK — co może oznaczać dla rynku kredytowego?
Postępowanie wyjaśniające Prezesa UOKiK obejmuje zarówno banki komercyjne (ING Bank Śląski, mBank), jak i wyspecjalizowany podmiot hipoteczny (mBank Hipoteczny) oraz infrastrukturalny element systemu (BIK). Taki dobór podmiotów sugeruje, że regulator analizuje cały łańcuch przetwarzania i udostępniania danych kredytowych — od ich gromadzenia po ich zastosowanie w decyzjach kredytowych.
Wynik postępowania wyjaśniającego może mieć daleko idące konsekwencje dla całego sektora. Jeśli urząd stwierdzi podstawy do wszczęcia formalnego postępowania antymonopolowego, może ono zakończyć się nakazem zmiany praktyk lub nałożeniem znaczących kar finansowych. Kontekst regulacyjny sektora finansowego jest zresztą szerszy — dla przypomnienia, warto przywołać choćby kwestię jawności wynagrodzeń B2B i wyroku WSA, który pokazuje, jak aktywnie sądy i organy regulacyjne kształtują dziś reguły gry na rynku finansowym.
⚖️ Postępowanie wyjaśniające w prawie konkurencji
Zgodnie z ustawą o ochronie konkurencji i konsumentów, postępowanie wyjaśniające to etap poprzedzający wszczęcie właściwego postępowania antymonopolowego. Organ może w jego trakcie żądać informacji, dokumentów oraz — za zgodą sądu — przeprowadzać przeszukania. Sam fakt prowadzenia postępowania wyjaśniającego nie przesądza o winie badanych podmiotów.
Na dalszy przebieg sprawy oraz ewentualne decyzje Prezesa UOKiK przyjdzie poczekać — wyniki postępowania wyjaśniającego nie są publikowane automatycznie. Urząd ma jednak obowiązek poinformowania opinii publicznej o wszczęciu formalnego postępowania antymonopolowego, gdyby do niego doszło. Lipiec 2026: UOKiK przeprowadza przeszukania w sektorze bankowym — sprawa dotyczy zasad oceny zdolności kredytowej.
Zobacz także
- Majątek przeciętnego Polaka w 2025 roku — dane i analiza
- Jawność wynagrodzeń B2B — wyrok WSA i jego konsekwencje
Najczęściej zadawane pytania — UOKiK, BIK i ocena zdolności kredytowej
Jakie podmioty zostały objęte przeszukaniami UOKiK w lipcu 2026 roku?
Według informacji podanych przez UOKiK, przeszukaniami objęto siedziby czterech podmiotów: Biura Informacji Kredytowej (BIK), ING Banku Śląskiego, mBanku oraz mBanku Hipotecznego. Czynności przeprowadzono za zgodą sądu i w asyście Policji.
Co bada UOKiK w postępowaniu wyjaśniającym dotyczącym sektora bankowego?
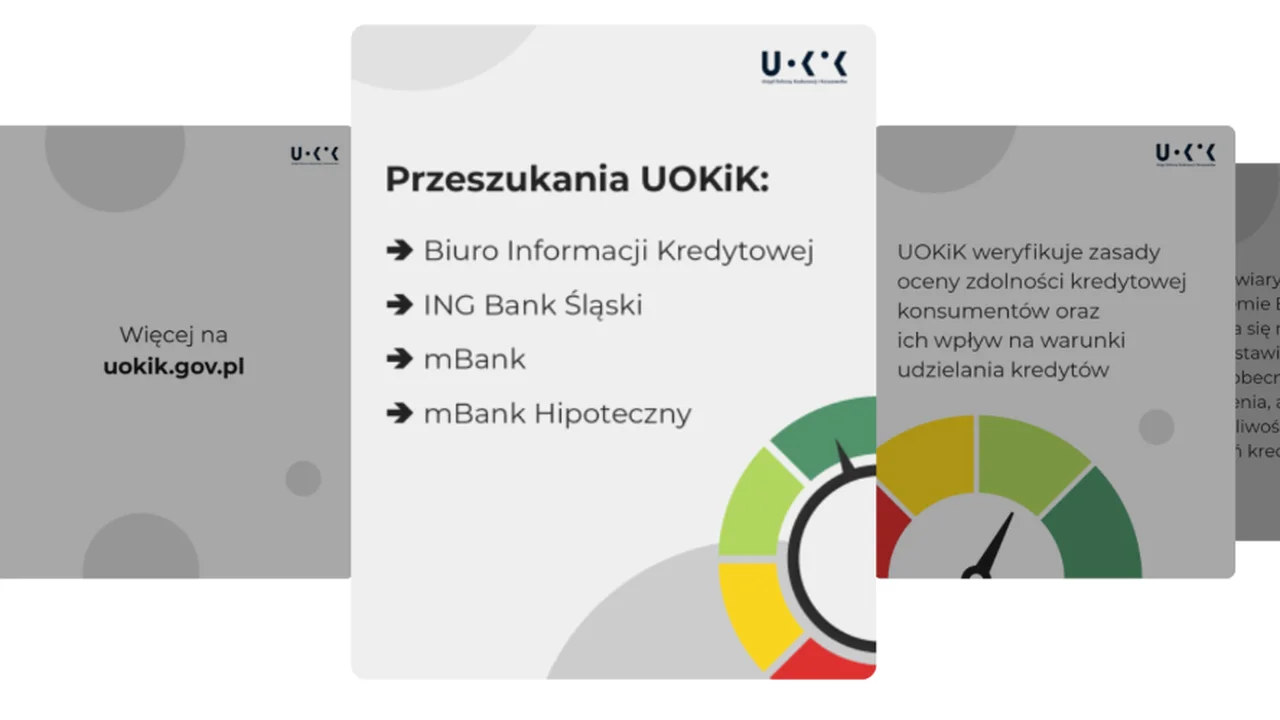
Prezes UOKiK sprawdza, czy mogło dojść do ograniczenia konkurencji w sektorze bankowym. Badane są dwa główne obszary: zasady oceny zdolności kredytowej stosowane przez banki oraz wymiana informacji w ramach systemu bankowego.
Czym różni się postępowanie wyjaśniające od postępowania antymonopolowego UOKiK?
Postępowanie wyjaśniające to etap wstępny — organ zbiera materiał dowodowy, by ocenić, czy zasadne jest wszczęcie postępowania antymonopolowego. Nie jest ono równoznaczne z postawieniem zarzutów ani z naruszeniem prawa. Formalne postępowanie antymonopolowe wszczynane jest dopiero po stwierdzeniu dostatecznych podstaw.
Czy przeszukania w BIK i bankach mają wpływ na klientów ubiegających się o kredyt?
Na etapie postępowania wyjaśniającego działalność operacyjna przeszukiwanych podmiotów nie jest formalnie ograniczana. Potencjalne zmiany w zasadach oceny zdolności kredytowej mogłyby nastąpić dopiero w wyniku ewentualnej decyzji kończącej formalne postępowanie antymonopolowe.
Jak przebiega procedura przeszukania przeprowadzanego przez UOKiK?
Przeszukanie przez pracowników UOKiK wymaga uprzedniej zgody sądu. Przeprowadzane jest w asyście Policji. Organ ma prawo zabezpieczyć dokumenty i dane elektroniczne. Procedura ta regulowana jest przepisami ustawy o ochronie konkurencji i konsumentów.