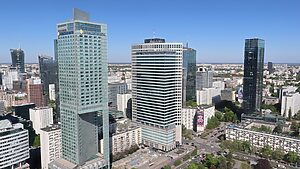
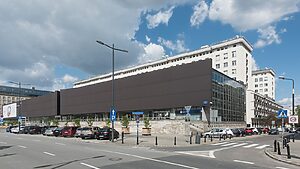
Naczelny Sąd Administracyjny w Warszawie i centrum finansowe stolicy. Fot. Materiały prasowe
EXECUTIVE BRIEFKluczowe wnioski dla zarządu • Raport rynkowy
Główny wymiar analityczny: Naczelny Sąd Administracyjny w serii najnowszych wyroków definitywnie zamknął furtkę dla automatycznego stosowania unijnych zwolnień z podatku u źródła (WHT). Wypłata dywidend,...
Wymiar strategiczny i operacyjny: Koniec ery spółek holdingowych w Europie: co zmieniła linia orzecznicza NSA oraz Procedura należytej staranności: jakie dowody musi zgromadzić CFO.
Rekomendacja dla kadry zarządzającej: Materiał sektorowy (Finanse). Szacowany czas zapoznania: 6 min lektury executive.
Naczelny Sąd Administracyjny w serii najnowszych wyroków definitywnie zamknął furtkę dla automatycznego stosowania unijnych zwolnień z podatku u źródła (WHT). Wypłata dywidend, odsetek czy należności licencyjnych do zagranicznych spółek powiązanych bez drobiazgowej weryfikacji statusu rzeczywistego właściciela (beneficial owner) skutkuje natychmiastowym domiarem podatku wg stawki 19% lub 20%, 10-procentową dodatkową sankcją podatkową oraz osobistą odpowiedzialnością karno-skarbową członków zarządu i dyrektorów finansowych.
FINANSE MIĘDZYNARODOWE & RYZYKO PODATKOWE
📊 Wskaźniki ekspozycji na podatek u źródła (WHT) i sankcje fiskalne
19% / 20%
Ustawowa stawka WHT pobierana od dywidend (19%) oraz odsetek i praw autorskich/licencji (20%) w razie braku statusu beneficial owner.
2 000 000 PLN
Próg wartości wypłat na rzecz podmiotu powiązanego w roku podatkowym, powyżej którego obowiązuje mechanizm poboru Pay and Refund.
+10% kary
Wysokość dodatkowego zobowiązania podatkowego nakładanego przez KAS za zaniechanie procedur należytej staranności (Due Diligence).
Art. 56b KKS
Podstawa osobistej odpowiedzialności karnej skarbowej członka zarządu lub CFO za złożenie fałszywego oświadczenia WH-OSC.
Koniec ery spółek holdingowych w Europie: co zmieniła linia orzecznicza NSA
Przez lata polskie spółki zależne należące do międzynarodowych grup kapitałowych wypłacały zyski do podmiotów zlokalizowanych w Luksemburgu, Holandii czy na Cyprze, powołując się na zwolnienia wynikające z unijnej dyrektywy Parent-Subsidiary. Dziś taka praktyka stała się bezpośrednią ścieżką do sporu z fiskusem. Naczelny Sąd Administracyjny w pełni zaaprobował restrykcyjną interpretację klauzuli beneficial owner (rzeczywistego właściciela należności).
Organy Krajowej Administracji Skarbowej (KAS) wymagają udowodnienia, że zagraniczny odbiorca płatności nie jest jedynie „spółką przelotową” (conduit company), lecz prowadzi rzeczywistą działalność gospodarczą w kraju swojej rezydencji. Oznacza to obowiązek wykazania posiadania przez holding własnego lokalu biurowego, wykwalifikowanego personelu zarządczego, realnej decyzyjności biznesowej oraz ponoszenia ryzyka ekonomicznego. Brak tych atrybutów powoduje automatyczne odrzucenie prawa do zwolnienia z WHT.
LATA 2019–2022
Wdrożenie mechanizmu Pay and Refund i wyroki duńskie TSUE
Trybunał Sprawiedliwości UE wydaje przełomowe orzeczenia (sprawy C-115/16 i inne), definiując nadużycie prawa w strukturach holdingowych. Polska wprowadza art. 26 ust. 2e ustawy o CIT.
ROK 2024–2025
Projekt objaśnień Ministerstwa Finansów i zaostrzenie kontroli KAS
Resort finansów publikuje wytyczne nakazujące badanie rzeczywistego właściciela także przy wypłatach dywidendowych. Urzędy celno-skarbowe wszczynają celowane kontrole w grupach kapitałowych.
SEZON BILANSOWY 2026/2027
Ostateczne terminy audytów WHT Due Diligence przed wypłatami zysków
Bezwzględny wymóg posiadania pełnego dossier należytej staranności przed podpisaniem oświadczenia zarządu WH-OSC lub wniosku o opinię o stosowaniu zwolnienia (WH-WOP).
Procedura należytej staranności: jakie dowody musi zgromadzić CFO
W świetle orzecznictwa sądów administracyjnych, standard należytej staranności w transakcjach WHT ma charakter kwalifikowany. Sam certyfikat rezydencji podatkowej odbiorcy oraz pisemne oświadczenie zagranicznego zarządu są dla skarbówki bezwartościowe, jeśli nie towarzyszy im szczegółowe dossier dowodowe:
Substancja biznesowa (substance test): Sprawozdania finansowe zagranicznego udziałowca, umowy najmu powierzchni biurowej, umowy o pracę kadry zarządzającej, zestawienia kosztów operacyjnych ponoszonych w kraju siedziby.
Autonomia decyzyjna: Protokoły posiedzeń zarządu zagranicznego holdingu potwierdzające, że decyzje o redystrybucji środków zapadają lokalnie, a nie na polecenie ostatecznego beneficjenta z raju podatkowego.
Brak obowiązku przekazania środków: Weryfikacja, czy odbiorca dywidendy lub odsetek nie jest zobowiązany prawnie ani faktycznie do natychmiastowego przetransferowania kapitału do kolejnego podmiotu.
SĄD NAJWYŻSZEJ INSTANCJI • JURYSPRUDENCJA
Naczelny Sąd Administracyjny
Ukształtował jednolitą linię orzeczniczą nakazującą badanie przesłanki rzeczywistego właściciela przy wszelkich wypłatach transgranicznych w grupach kapitałowych.
APARAT SKARBOWY • KONTROLA B2B
Krajowa Administracja Skarbowa
Prowadzi scentralizowane postępowania dotyczące badania łańcuchów płatności dywidendowych i egzekwuje dodatkowe zobowiązania podatkowe z art. 58a Ordynacji podatkowej.
ZARZĄDY & DYREKTORZY FINANSOWI
Komitety Audytu i CFO Spółek
Stają przed koniecznością wdrożenia sformalizowanych procedur WHT oraz zabezpieczenia zarządu przed sankcjami Kodeksu karnego skarbowego.
Oświadczenie WH-OSC czy opinia KAS: jak bezpiecznie zabezpieczyć wypłatę
W przypadku transakcji przekraczających roczny limit 2 mln zł, polski płatnik ma do wyboru dwie ścieżki postępowania, aby uniknąć fizycznego zamrożenia środków w procedurze Pay and Refund:
Złożenie oświadczenia zarządu WH-OSC: Podpisują je wszyscy członkowie zarządu (z wyłączeniem pełnomocników), potwierdzając pod rygorem odpowiedzialności karnej skarbowej, że posiadają dokumenty poświadczające status rzeczywistego właściciela. Błąd w ocenie grozi członkom zarządu grzywnami sięgającymi milionów złotych.
Wystąpienie o opinię o stosowaniu preferencji (WH-WOP): Bezpieczniejsze, ale czasochłonne rozwiązanie polegające na uzyskaniu urzędowej zgody naczelnika urzędu skarbowego. Czas oczekiwania wynosi do 6 miesięcy, a opłata skarbowa to 2000 zł.
Materiał opracowany i zweryfikowany w oparciu o oficjalne komunikaty KNF, raporty giełdowe ESPI, dane GUS/NBP oraz depesze agencyjne ISBnews. Masz komentarz ekspercki lub komunikat ze spółki?
Europejski sektor finansowy wchodzi w fazę bezwzględnego egzekwowania rozporządzenia DORA (Digital Operational Resilience Act). Od stycznia 2026 roku...
13 lis 2026•5 min lektury executive
PULS RYNKU BIZNESCITIAktualizacja: 16.11.2026 07:55
Monitor Instytucjonalny i Giełdowy
Własne depesze faktograficzne BiznesCiti.com na bazie komunikatów KNF, raportów ESPI / PAP Biznes, ocen Moody's, S&P Global i Fitch, decyzji Fed, EBC, MFW oraz analiz Financial Times, Bloomberg i The Economist.
Komisja Nadzoru Finansowego („Komisja”) 23 października 2026 roku jednogłośnie podjęła ostateczne decyzje utrzymujące w mocy decyzje z 7 listopada 2025 roku nakładające na osoby…
DRAGEUS GAMES SA (8/2026) Raport kwartalny za III kwartał
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Johnson & Johnson planuje przejęcie Ollin Biosciences, specjalizującej się w chorobach oczu, za maksymalnie 3,4 mld USD, co wpisuje się w trend konsolidacji w biotechnologii.
Warszawa, 13.11.2026 (ISBnews) - Indeks giełdowy WIG20 wzrósł o 0,44% wobec poprzedniego zamknięcia i osiągnął poziom 4 298,46 pkt w piątek, 13 listopada. Indeks WIG wzrósł o 0,24%…
Według szybkiego szacunku produkt krajowy brutto (PKB) niewyrównany sezonowo w 3 kwartale 2026 r. zwiększył się realnie o 3,5% rok do roku (wobec wzrostu o 4,0% w analogicznym okresie…
Polskie sklepy internetowe zaczęły czwarty kwartał od nowych rekordów. Obroty poszły w październiku w górę o 15,5 proc. r/r. Sprzedaż zagraniczna rosła ponad trzy razy szybciej niż…
Polskie sklepy internetowe zaczęły czwarty kwartał od nowych rekordów. Obroty poszły w październiku w górę o 15,5 proc. r/r. Sprzedaż zagraniczna rosła ponad trzy razy szybciej niż krajowa. Przed Black Friday sprzedawcy mają więc coraz więcej do ugrania także poza krajem.
Kluczowe fakty:
Obroty poszły w październiku w górę o 15,5 proc. r/r.
Polskie sklepy internetowe zaczęły czwarty kwartał od nowych rekordów.
Sprzedaż zagraniczna rosła ponad trzy razy szybciej niż krajowa.
Przed Black Friday sprzedawcy mają więc coraz więcej do ugrania także poza krajem.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących informacji gospodarczych.
KNF
13.11 11:31
Dane miesięczne sektora bankowego – wrzesień 2026
Kluczowe fakty:
Depesza monitorowana w sekcji KNF: Dane miesięczne sektora bankowego – wrzesień 2026.
Wpływ na rynek: Decyzja i stanowisko regulatora mają bezpośrednie znaczenie dla wymogów compliance, ładu korporacyjnego oraz wyceny ryzyka prawnego w sektorze finansowym i spółkach publicznych.
Opracowanie własne BiznesCiti.com na podstawie komunikatu Komisji Nadzoru Finansowego (KNF).
PGE estimates EBITDA at PLN 4.61 bln, attributable net profit at PLN 3 bln in Q3 2026
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Warszawa, 13.11.2026 (ISBnews) - Onde zawarło z litewską spółką celową należącą do grupy kapitałowej inwestora z branży OZE umowę na wykonanie robót budowlanych i projektowych dla…
żących 1 248,1 mld PLN w eksporcie oraz 1 285,5 mld PLN w imporcie. Ujemne saldo ukształtowało się na poziomie 37,4 mld PLN. W porównaniu z analogicznym okresem 2025 r. eksport wzrósł…
Akcje Nvidii próbują ustabilizować się po najgorszym tygodniu od kwietnia 2025 r. Tymczasem w spółce narasta presja związana z odejściem Jensena Huanga, a doniesienia o rozmowach…
Polska inwestuje za granicą bardzo mało jak na swój poziom rozwoju. To będzie się zmieniać, bo nasze firmy mają coraz większe możliwości, a jednocześnie wyczerpał się potencjał…
Polska inwestuje za granicą bardzo mało jak na swój poziom rozwoju. To będzie się zmieniać, bo nasze firmy mają coraz większe możliwości, a jednocześnie wyczerpał się potencjał wzrostu poprzez eksport.
Kluczowe fakty:
Polska inwestuje za granicą bardzo mało jak na swój poziom rozwoju.
To będzie się zmieniać, bo nasze firmy mają coraz większe możliwości, a jednocześnie wyczerpał się potencjał wzrostu poprzez eksport.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących informacji gospodarczych.
Puls Biznesu
16.11 07:00
Maciej Duda widzi w Polsce miejsce na 200 salonów Czasu na Herbatę. Tea Time Group, spółka jego rodzinnej fundacji, czeka jeszcze na zgodę prezesa UOKiK na zakup sieci, a do…
Maciej Duda widzi w Polsce miejsce na 200 salonów Czasu na Herbatę. Tea Time Group, spółka jego rodzinnej fundacji, czeka jeszcze na zgodę prezesa UOKiK na zakup sieci, a do inwestorów zgłosiło się już kilka firm chętnych do rozmów o kolejnych przejęciach.
Kluczowe fakty:
Maciej Duda widzi w Polsce miejsce na 200 salonów Czasu na Herbatę.
Tea Time Group, spółka jego rodzinnej fundacji, czeka jeszcze na zgodę prezesa UOKiK na zakup sieci, a do inwestorów zgłosiło się już kilka firm chętnych do rozmów o kolejnych przejęciach.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących informacji gospodarczych.
Chińska gospodarka zakończyła październik z wyraźnymi oznakami spowolnienia. Produkcja przemysłowa rosła wolniej od prognoz, sprzedaż detaliczna niemal stanęła w miejscu, a inwestycje…
Prezydent Kenii, William Ruto, odrzucił zarzuty opozycji dotyczące raportu Banku Światowego w sprawie finansowania projektu SGR.
Prezydent Kenii, William Ruto, stanowczo zareagował na krytykę opozycji dotyczącą raportu Banku Światowego na temat miliardów przeznaczonych na projekt kolei Standard Gauge Railway (SGR). Spór dotyczy przejrzystości i efektywności wydatkowania środków.
Kluczowe fakty:
Prezydent Ruto odpiera zarzuty opozycji.
Sprawa dotyczy raportu Banku Światowego.
Raport dotyczy finansowania projektu SGR.
Wpływ na rynek: Spory polityczne dotyczące finansowania dużych projektów infrastrukturalnych, takich jak SGR, mogą zwiększać ryzyko inwestycyjne i wpływać na zaufanie międzynarodowych instytucji finansowych. Dla europejskich i polskich firm B2B zainteresowanych rynkiem kenijskim, może to oznaczać większą ostrożność w podejmowaniu decyzji inwestycyjnych i potencjalne opóźnienia w realizacji projektów.
Opracowanie własne BiznesCiti.com na podstawie raportów Międzynarodowego Funduszu Walutowego (MFW / IMF).
Fitch Ratings
16.11 03:07
Akcje Corficolombiana utrzymują rating BB od Fitch Ratings ze stabilną perspektywą, co świadczy o stabilności finansowej firmy.
Fitch Ratings potwierdził rating BB dla akcji Corficolombiana, utrzymując stabilną perspektywę. Decyzja ta odzwierciedla ocenę stabilności finansowej i operacyjnej firmy.
Kluczowe fakty:
Akcje Corficolombiana posiadają rating BB.
Rating został potwierdzony przez Fitch Ratings.
Perspektywa ratingu jest stabilna.
Wpływ na rynek: Stabilny rating BB dla Corficolombiana oznacza przewidywalne koszty pozyskania kapitału i stabilną pozycję na rynku, co jest korzystne dla jej operacji. Dla europejskich i polskich firm B2B, które rozważają współpracę lub inwestycje w Ameryce Łacińskiej, jest to sygnał o względnej stabilności finansowej potencjalnego partnera.
Opracowanie własne BiznesCiti.com na podstawie komunikatów ratingowych i sektorowych agencji Fitch Ratings.
Agencje Ratingowe
16.11 01:17
Premier Meloni wyraża ambicje osiągnięcia przez Włochy najwyższego ratingu kredytowego S&P od 2011 roku, co świadczy o dążeniu do poprawy wiarygodności finansowej.
Premier Włoch, Giorgia Meloni, stawia sobie za cel uzyskanie przez kraj najwyższego ratingu kredytowego od agencji S&P Global od 2011 roku. Jest to sygnał o silnym zaangażowaniu rządu w poprawę stabilności finansowej i postrzegania Włoch na rynkach międzynarodowych.
Kluczowe fakty:
Premier Meloni dąży do najwyższego ratingu S&P dla Włoch.
Celem jest osiągnięcie poziomu niewidzianego od 2011 roku.
Wskazuje to na ambicje poprawy wiarygodności finansowej kraju.
Wpływ na rynek: Poprawa ratingu Włoch przez S&P mogłaby obniżyć koszty obsługi długu publicznego, co jest kluczowe dla stabilności strefy euro i może pozytywnie wpłynąć na nastroje inwestycyjne w Europie, w tym na polskie firmy B2B eksportujące do Włoch.
Opracowanie własne BiznesCiti.com na podstawie komunikatów głównych agencji ratingowych (Moody's, S&P Global, Fitch).
Financial Times
16.11 00:45
Martin Wolf analizuje wpływ porażki Trumpa w wyborach śródokresowych na europejski populizm, sugerując potencjalne osłabienie prawicowych ruchów.
Artykuł Martina Wolfa z Financial Times analizuje, czy znaczące zwycięstwo Demokratów w wyborach śródokresowych w USA może sygnalizować odwrócenie trendu wzrostowego prawicowego populizmu po obu stronach Atlantyku. Porażka Donalda Trumpa jest interpretowana jako potencjalny sygnał dla ruchów populistycznych w Europie.
Kluczowe fakty:
Martin Wolf analizuje wpływ wyników wyborów śródokresowych w USA.
Porażka Trumpa jest rozpatrywana w kontekście przyszłości europejskiego populizmu.
Zwycięstwo Demokratów może sygnalizować osłabienie prawicowych ruchów populistycznych.
Artykuł sugeruje potencjalne odwrócenie trendu politycznego po obu stronach Atlantyku.
Wpływ na rynek: Osłabienie populizmu może prowadzić do większej stabilności politycznej w Europie, co jest korzystne dla rynków finansowych i inwestycji. Dla polskiego biznesu B2B może to oznaczać bardziej przewidywalne środowisko regulacyjne i handlowe w UE.
Synteza redakcyjna BiznesCiti.com na podstawie doniesień z rynków globalnych i analiz Financial Times.
Financial Times
16.11 00:21
Premier Burnham zapowiada wznowienie debaty o Brexicie i dąży do długoterminowego porozumienia z UE, sygnalizując reset relacji.
Premier Burnham zamierza wznowić debatę na temat Brexitu, dążąc do narodowej dyskusji na temat długoterminowego porozumienia z Unią Europejską. Jego wystąpienie w City of London ma zasygnalizować gotowość do 'resetu' relacji między Wielką Brytanią a UE.
Kluczowe fakty:
Premier Burnham zapowiada wznowienie debaty o Brexicie.
Celem jest narodowa dyskusja na temat długoterminowego porozumienia z UE.
Wystąpienie w City of London ma zasygnalizować gotowość do 'resetu' relacji.
Inicjatywa ma na celu wypracowanie nowego, trwalszego układu z Europą.
Wpływ na rynek: Potencjalny 'reset' relacji UK-UE może zmniejszyć niepewność regulacyjną i handlową, co jest korzystne dla europejskich rynków i polskiego biznesu B2B eksportującego do Wielkiej Brytanii. Może to obniżyć koszty transakcyjne i poprawić dostęp do rynku.
Synteza redakcyjna BiznesCiti.com na podstawie doniesień z rynków globalnych i analiz Financial Times.
PAP Biznes / ESPI
15.11 21:54
IBC POLSKA F&P SA (12/2026) Raport kwartalny za III kwartał
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Artykuł WSJ analizuje doświadczenia Grecji po kryzysie zadłużeniowym, wskazując na lekcje, które inne kraje europejskie wciąż ignorują w zarządzaniu finansami publicznymi.
Po cyberataku Autopay informuje wszystkie osoby, których dane mogły wyciec
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Wall Street Journal
15.11 20:07
Rentowności obligacji w Azji rosną, odzwierciedlając rosnące oczekiwania rynkowe na dalsze podwyżki stóp procentowych przez Rezerwę Federalną USA.
Rentowności obligacji na rynkach azjatyckich odnotowują wzrost, co jest bezpośrednią reakcją na umacniające się oczekiwania inwestorów dotyczące kolejnych podwyżek stóp procentowych przez amerykańską Rezerwę Federalną. Decyzje Fed mają globalny wpływ na koszty kapitału.
Kluczowe fakty:
Rentowności obligacji azjatyckich rosną.
Wzrost jest spowodowany oczekiwaniami na podwyżki stóp Fed.
Decyzje Fed wpływają na globalne rynki finansowe.
Wpływ na rynek: Wzrost rentowności obligacji azjatyckich, napędzany oczekiwaniami wobec Fed, oznacza wyższe koszty finansowania dla firm w regionie i globalnie, co może wpłynąć na dostępność kapitału dla europejskich i polskich przedsiębiorstw B2B.
Synteza redakcyjna BiznesCiti.com na podstawie analiz makro i korporacyjnych Wall Street Journal.
Financial Times
15.11 20:03
Zwolennicy technologiczni lobbują zarząd Nvidii w celu przywrócenia byłego CEO Jensena Huanga po jego rezygnacji w związku z rzekomym romansem z chińskim szpiegiem.
Jensen Huang, były prezes Nvidii, prowadzi rozmowy ze swoimi sojusznikami w sprawie potencjalnego powrotu na stanowisko CEO. Jego rezygnacja nastąpiła po ujawnieniu rzekomego romansu z osobą podejrzewaną o szpiegostwo na rzecz Chin, co wywołało kontrowersje w zarządzie firmy.
Kluczowe fakty:
Jensen Huang rozmawia o powrocie na stanowisko CEO Nvidii.
Jego rezygnacja była związana z rzekomym romansem z chińskim szpiegiem.
Zwolennicy lobbują zarząd firmy w tej sprawie.
Wpływ na rynek: Potencjalny powrót Huanga na czele Nvidii, kluczowego gracza w branży półprzewodników, może wpłynąć na strategię firmy, jej pozycję rynkową i relacje z Chinami, co ma znaczenie dla globalnych łańcuchów dostaw i partnerów B2B w Europie.
Synteza redakcyjna BiznesCiti.com na podstawie doniesień z rynków globalnych i analiz Financial Times.
PAP Biznes / ESPI
15.11 20:00
Skrót wiadomości: sobota-niedziela, 14-15 listopada
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Wall Street Journal
15.11 18:01
Chiński Bank Centralny sygnalizuje złagodzenie polityki monetarnej, podczas gdy wzrost gospodarczy kraju utrzymuje się na stabilnym poziomie.
Ludowy Bank Chin (PBOC) zasygnalizował możliwość złagodzenia polityki monetarnej, co jest interpretowane jako odpowiedź na utrzymujący się, choć umiarkowany, wzrost gospodarczy. Decyzja ta może mieć na celu wsparcie ożywienia gospodarczego w obliczu globalnych wyzwań.
Kluczowe fakty:
Chiński Bank Centralny sygnalizuje złagodzenie polityki monetarnej.
Wzrost gospodarczy Chin utrzymuje się na stabilnym poziomie.
Decyzja ma na celu wsparcie ożywienia gospodarczego.
Wpływ na rynek: Złagodzenie polityki monetarnej w Chinach może stymulować popyt wewnętrzny i inwestycje, co jest korzystne dla globalnych rynków surowców i eksportu. Dla europejskiego i polskiego biznesu B2B, oznacza to potencjalne ożywienie popytu na chińskim rynku, ale także ryzyko związane z globalną inflacją i zmiennością kursów walut.
Synteza redakcyjna BiznesCiti.com na podstawie analiz makro i korporacyjnych Wall Street Journal.
PAP Biznes / ESPI
15.11 16:31
ADVERTIGO SA (11/2026) Podpisanie porozumienia o podstawowych warunkach transakcji w wprawie połączenia z Aurumaris
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Wall Street Journal
15.11 10:23
Bank Światowy podaje, że blisko 500 milionów mieszkańców Indii wydostało się z ubóstwa, co świadczy o znaczącym postępie społecznym i ekonomicznym.
Według danych Banku Światowego, prawie pół miliarda Hindusów opuściło stan ubóstwa, co jest świadectwem skuteczności programów rozwojowych i wzrostu gospodarczego. Ten znaczący postęp ma dalekosiężne konsekwencje społeczne i ekonomiczne dla kraju.
Kluczowe fakty:
Bank Światowy: Prawie 500 milionów Hindusów wydostało się z ubóstwa.
Wskazuje to na znaczący postęp społeczno-ekonomiczny.
Dane podkreślają skuteczność polityk rozwojowych.
Wpływ na rynek: Zmniejszenie ubóstwa w Indiach otwiera nowe perspektywy dla rynków konsumenckich i produkcyjnych, zwiększając potencjał wzrostu gospodarczego. Dla europejskich i polskich firm B2B oznacza to rosnący rynek zbytu i potencjalnych partnerów biznesowych, zwłaszcza w sektorach dóbr konsumpcyjnych i usług.
Synteza redakcyjna BiznesCiti.com na podstawie analiz makro i korporacyjnych Wall Street Journal.
PAP Biznes / ESPI
15.11 10:11
przychodach ze sprzedaży w okresie styczeń - październik 2026 roku
TENDERHUT SA (32/2026) Informacja o szacunkowych skonsolidowanych przychodach ze sprzedaży w październiku 2026 roku oraz szacunkowych skonsolidowanych przychodach ze sprzedaży w okresie styczeń - październik 2026 roku
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
S&P Global
15.11 07:28
S&P Global ocenia, że cel Nigerii, by osiągnąć rating inwestycyjny do 2029 roku, jest nierealistyczny w świetle obecnych danych.
Agencja S&P Global stwierdziła, że dążenie Nigerii do uzyskania ratingu inwestycyjnego do 2029 roku jest nierealistyczne, bazując na aktualnych wskaźnikach ekonomicznych. Brak wystarczających postępów w kluczowych obszarach stanowi główną przeszkodę.
Kluczowe fakty:
S&P Global uważa cel Nigerii za nierealistyczny.
Nigeria dąży do ratingu inwestycyjnego do 2029 roku.
Ocena oparta na obecnych dowodach ekonomicznych.
Wpływ na rynek: Ocena S&P Global może zniechęcić inwestorów do Nigerii, zwiększając koszt pozyskania kapitału i utrudniając realizację projektów rozwojowych. Dla europejskich i polskich firm B2B oznacza to podwyższone ryzyko inwestycyjne i operacyjne, co może ograniczyć zainteresowanie rynkiem nigeryjskim.
Opracowanie własne BiznesCiti.com na podstawie raportów i ocen kredytowych S&P Global Ratings / Market Intelligence.
EBC
14.11 13:13
Fed ujawnił plan kolejnych podwyżek stóp procentowych w grudniu i styczniu 2027 r. Vietnam.vn
Wpływ na rynek: Decyzje agencji ratingowych oraz banków centralnych (Fed, EBC, MFW) bezpośrednio kształtują koszt długu skarbowego i korporacyjnego, wycenę złotego oraz apetyt globalnych funduszy na aktywa w Europie Środkowej.
Opracowanie własne BiznesCiti.com na podstawie komunikatów i decyzji Europejskiego Banku Centralnego (EBC).
ISBnews
13.11 14:33
Warszawa, 13.11.2026 (ISBnews) - Erste Bank Polska ocenia, że wezwanie dobrowolne do zapisywania się na sprzedaż akcji banku ogłoszone 2 listopada przez Erste Group Bank AG będzie…
Warszawa, 13.11.2026 (ISBnews) - Erste Bank Polska ocenia, że wezwanie dobrowolne do zapisywania się na sprzedaż akcji banku ogłoszone 2 listopada przez Erste Group Bank AG będzie miało pozytywny wpływ na interes banku, wynika ze stanowiska Erste BP. Zarząd stwierdza, że cena akcji w wezwaniu (713,6 zł za sztukę) odpowiada wartości godziwej. "Biorąc pod uwagę treść dokumentu wezwania, w szczególności: (a) oczekiwania i deklaracje wzywającego zakładające…
Kluczowe fakty:
Aktywa razem banku wyniosły 308,15 mld zł na koniec 2025 r.
"Biorąc pod uwagę treść dokumentu wezwania, w szczególności: (a) oczekiwania i deklaracje wzywającego zakładające zwiększenie jego łącznego bezpośredniego i pośredniego udziału w banku do…
Zarząd stwierdza, że cena akcji w wezwaniu (713,6 zł za sztukę) odpowiada wartości godziwej.
Cena akcji w wezwaniu wynosi 713,6 zł za jedną akcję, a zatem spełnia wymogi ceny minimalnej określone w ustawie.
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
ISBnews
13.11 13:58
Warszawa, 13.11.2026 (ISBnews/Reflex) - Na rynku utrzymuje się duża różnica cen benzyny Pb95 i diesla, co wynika wprost z relacji cen tych dwóch produktów na rynku europejskim…
Warszawa, 13.11.2026 (ISBnews/Reflex) - Na rynku utrzymuje się duża różnica cen benzyny Pb95 i diesla, co wynika wprost z relacji cen tych dwóch produktów na rynku europejskim ARA. Wraz z końcem tego tygodnia na krajowym rynku hurtowym obserwujemy wyhamowanie tempa spadku cen, a na horyzoncie pojawiają się pierwsze podwyżki. To z kolei będzie oznaczało pierwsze od kilku tygodni podwyżki cen paliw na stacjach, z tym, że póki co w niedużej skali, wynika z…
W okresie 6-12 listopada cena diesla na rynku ARA spadła blisko 5,4 USD/bbl do 176 USD/bbl, a benzyny 4,90 USD/bbl do 117 USD/bbl.
Średnie ceny paliw 12 listopada br. i zmiana t/t: Benzyna bezołowiowa 95: 6,03 zł/l (-23 gr/l) Benzyna bezołowiowa 98: 6,68 zł/l (-39 gr/l) Olej napędowy: 7,60 zł/l (-31 gr/l) Autogaz: 4,05…
Średni poziom cen detalicznych autogazu w UE to około 4,38 zł/l przy czym w najdroższych Niemczech autogaz kosztuje średnio około 5 zł/l Ropa naftowa i ceny paliw na rynku ARA Spadki ceny…
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
GUS
13.11 13:05
Ceny towarów i usług konsumpcyjnych w październiku 2026 r. wzrosły o 3,5% w porównaniu z analogicznym miesiącem ub. roku (przy wzroście cen usług o 4,9% i towarów o 2,9%). W stosunku…
Ceny towarów i usług konsumpcyjnych w październiku 2026 r. wzrosły o 3,5% w porównaniu z analogicznym miesiącem ub. roku (przy wzroście cen usług o 4,9% i towarów o 2,9%). W stosunku do poprzedniego miesiąca ceny towarów i usług spadły o 0,4% (w tym usług o 0,5% i towarów o 0,4%).
Kluczowe fakty:
Ceny towarów i usług konsumpcyjnych w październiku 2026 r. wzrosły o 3,5% w porównaniu z analogicznym miesiącem ub. roku (przy wzroście cen usług o 4,9% i towarów o 2,9%).
W stosunku do poprzedniego miesiąca ceny towarów i usług spadły o 0,4% (w tym usług o 0,5% i towarów o 0,4%).
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
ISBnews
13.11 12:53
Warszawa, 13.11.2026 (ISBnews) - Sanok Rubber Company postrzega sektory wydobywczy i budowlany jako perspektywiczne w opozycji do motoryzacji, gdzie poprawa marż może być bardzo…
Warszawa, 13.11.2026 (ISBnews) - Sanok Rubber Company postrzega sektory wydobywczy i budowlany jako perspektywiczne w opozycji do motoryzacji, gdzie poprawa marż może być bardzo trudna, poinformował prezes Piotr Szamburski. "Motoryzacja się zmieni i wtedy będziemy musieli sobie zadać fundamentalne pytanie, czy Sanok RC chce w takiej motoryzacji - w jakim zakresie produktowym i skali - brać udział, czy się przeorientować na coś innego. Oczekiwania, że ta…
Kluczowe fakty:
Dlatego w okresie trzech kwartałów 2026 roku Grupa Sanok Rubber zanotowała istotny spadek marż i wyników finansowych w porównaniu rok do roku, realizując w omawianym okresie 105,8 mln zł wyniku…
W okresie trzech kwartałów 2026 roku w Grupie Sanok Rubber segment automotive wciąż odpowiadał za ponad 40% skonsolidowanej sprzedaży, podczas gdy segment przemysłu i rolnictwa jeszcze za mniej…
Grupa Sanok Rubber Company w III kwartale 2026 roku zanotowała spadek przychodów o 5% r/r (-19 mln zł), do 346,8 mln zł.
Pociągnęło to za sobą zniżkę kwartalnego wyniku EBITDA o blisko 12 mln zł (29%), do 28,7 mln zł oraz analogiczny spadek zysku netto o 11 mln zł (praktycznie cała wartość sprzed roku).
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
ISBnews
13.11 11:48
Warszawa, 13.11.2026 (ISBnews) - Thorium Space przeprowadziło testy poligonowe realizowane w ramach projektu pn. "SUBCOM - Satelitarny system teledetekcji oraz komunikacji…
Warszawa, 13.11.2026 (ISBnews) - Thorium Space przeprowadziło testy poligonowe realizowane w ramach projektu pn. "SUBCOM - Satelitarny system teledetekcji oraz komunikacji suborbitalnych rakiet badawczych - faza II", którego liderem jest spółka, we współpracy z Siecią Badawczą Łukasiewicz - Instytutem Lotnictwa (Łukasiewicz - ILOT), podało Thorium Space. W ramach testów poligonowych została wystrzelona rakieta suborbitalna ILR-33 BURSZTYN 2K na poligonie…
Kluczowe fakty:
Warszawa, 13.11.2026 (ISBnews) - Thorium Space przeprowadziło testy poligonowe realizowane w ramach projektu pn.
Zadebiutowała na NewConnect w sierpniu 2026 r.
W ramach testów poligonowych została wystrzelona rakieta suborbitalna ILR-33 BURSZTYN 2K na poligonie w Ustce.
Podczas lotu rakiety zostały zweryfikowane technologie opracowane przez spółkę obejmujące działanie systemów komunikacji, lokalizacji i śledzenia w warunkach rzeczywistego lotu.
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
ISBnews
13.11 10:58
Warszawa, 13.11.2026 (ISBnews) - IMC odnotowało 11,41 mln USD skonsolidowanej straty netto przypisanej akcjonariuszom jednostki dominującej w okresie I-III kw. 2026 r. wobec 67,77 mln…
Warszawa, 13.11.2026 (ISBnews) - IMC odnotowało 11,41 mln USD skonsolidowanej straty netto przypisanej akcjonariuszom jednostki dominującej w okresie I-III kw. 2026 r. wobec 67,77 mln USD zysku rok wcześniej, podała spółka. Strata netto z działalności kontynuowanej wyniosła 11,76 mln USD wobec 67,52 mln USD rok wcześniej. Strata operacyjna wyniosła 3,94 mln USD wobec 72,97 mln USD zysku rok wcześniej. Zysk EBITDA znormalizowana sięgnął 11,09 mln USD…
Kluczowe fakty:
"Proces produkcyjny w IMC w trzecim kwartale 2026 r. przebiegał zgodnie ze standardowym harmonogramem: 11 sierpnia zakończono żniwa pszenicy ozimej, zebrano ponad 115 tys. ton; 8 października…
W Ukrainie ceny w III kwartale 2026 r. spadły odpowiednio: pszenicy o 33%; słonecznika o 44%; kukurydzy o 42% (ceny na 30 września 2026 r. w stosunku do cen na 30 czerwca 2026 r.).
Stało się to główną przyczyną odnotowania przez spółkę straty netto w wysokości 11,8 mln USD za 9 miesięcy 2026 r. wobec 34,3 mln USD zysku netto za 6 miesięcy 2026 r.
EBITDA spółki za 9 miesięcy 2026 r. wyniosła 11,1 mln USD (50,2 mln USD za 6 miesięcy 2026 r.)" - czytamy dalej w materiale.
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
Komisja Nadzoru Finansowego (KNF) 6 listopada 2026 roku wyznaczyła wskaźniki referencyjne WIG oraz WIG20 jako istotne. Wyznaczenie WIG i WIG20 jako istotnych wskaźników referencyjnych…
Komisja Nadzoru Finansowego („Komisja”) 23 października 2026 roku jednogłośnie podjęła decyzję o wykluczeniu akcji ASM Group SA z siedzibą w Warszawie („Spółka”) z obrotu na rynku…
Komisja Nadzoru Finansowego („Komisja”) 23 października 2026 roku jednogłośnie podjęła decyzję o wykluczeniu akcji ASM Group SA z siedzibą w Warszawie („Spółka”) z obrotu na rynku regulowanym prowadzonym przez Giełdę Papierów Wartościowych w Warszawie SA oraz o nałożeniu na Spółkę kary pieniężnej w wysokości 300 000 zł za: I. rażące naruszenie obowiązku informacyjnego, poprzez jego nienależyte wykonanie, w związku z przekazaniem Komisji, spółce…
Kluczowe fakty:
W skonsolidowanym sprawozdaniu finansowym Spółki za I półrocze 2023 roku na 30 czerwca 2023 roku pozycja „wartość firmy” wyniosła 71 445 tys. zł (49% sumy bilansowej).
W sprawozdaniu finansowym Spółki za I półrocze 2023 roku na 30 czerwca 2023 roku pozycja „inwestycje w jednostki zależne” wyniosła 71 364 tys. zł (98% sumy bilansowej).
Komisja Nadzoru Finansowego („Komisja”) 23 października 2026 roku jednogłośnie podjęła decyzję o wykluczeniu akcji ASM Group SA z siedzibą w Warszawie („Spółka”) z obrotu na rynku regulowanym…
1 pkt 5 Rozporządzenia o obowiązkach informacyjnych 2018; 4) raportu rocznego za rok obrotowy 2021, tj. brak ujęcia zobowiązania z tytułu opcji put, dotyczącej wszystkich udziałów…
Wpływ na rynek: Decyzja i stanowisko regulatora mają bezpośrednie znaczenie dla wymogów compliance, ładu korporacyjnego oraz wyceny ryzyka prawnego w sektorze finansowym i spółkach publicznych.
Opracowanie własne BiznesCiti.com na podstawie komunikatu Komisji Nadzoru Finansowego (KNF).
KNF
12.11 17:33
Komisja Nadzoru Finansowego 6 listopada 2026 roku jednogłośnie wyraziła zgodę na powołanie: Michała Więckowskiego na Członka Zarządu odpowiedzialnego za zarządzanie ryzykiem w…
Komisja Nadzoru Finansowego 6 listopada 2026 roku jednogłośnie wyraziła zgodę na powołanie: Michała Więckowskiego na Członka Zarządu odpowiedzialnego za zarządzanie ryzykiem w Towarzystwie Ubezpieczeń Wzajemnych Polskim Zakładzie Ubezpieczeń Wzajemnych z siedzibą w Warszawie.
Kluczowe fakty:
Komisja Nadzoru Finansowego 6 listopada 2026 roku jednogłośnie wyraziła zgodę na powołanie: Michała Więckowskiego na Członka Zarządu odpowiedzialnego za zarządzanie ryzykiem w Towarzystwie…
Wpływ na rynek: Decyzja i stanowisko regulatora mają bezpośrednie znaczenie dla wymogów compliance, ładu korporacyjnego oraz wyceny ryzyka prawnego w sektorze finansowym i spółkach publicznych.
Opracowanie własne BiznesCiti.com na podstawie komunikatu Komisji Nadzoru Finansowego (KNF).
KNF
12.11 17:30
Komisja Nadzoru Finansowego 6 listopada 2026 roku jednogłośnie wyraziła zgodę na powołanie: Agnieszki Jaworskiej-Żak na Członka Zarządu odpowiedzialnego za zarządzanie ryzykiem w…
Komisja Nadzoru Finansowego 6 listopada 2026 roku jednogłośnie wyraziła zgodę na powołanie: Agnieszki Jaworskiej-Żak na Członka Zarządu odpowiedzialnego za zarządzanie ryzykiem w Towarzystwie Ubezpieczeń ZDROWIE SA z siedzibą w Gdyni.
Kluczowe fakty:
Komisja Nadzoru Finansowego 6 listopada 2026 roku jednogłośnie wyraziła zgodę na powołanie: Agnieszki Jaworskiej-Żak na Członka Zarządu odpowiedzialnego za zarządzanie ryzykiem w Towarzystwie…
Wpływ na rynek: Decyzja i stanowisko regulatora mają bezpośrednie znaczenie dla wymogów compliance, ładu korporacyjnego oraz wyceny ryzyka prawnego w sektorze finansowym i spółkach publicznych.
Opracowanie własne BiznesCiti.com na podstawie komunikatu Komisji Nadzoru Finansowego (KNF).
GUS
12.11 09:30
Według stanu na koniec października 2026 r. do rejestru REGON wpisanych było 5 543,8 tys. podmiotów gospodarki narodowej. W październiku zarejestrowano 28,9 tys. nowych podmiotów (o…
Według stanu na koniec października 2026 r. do rejestru REGON wpisanych było 5 543,8 tys. podmiotów gospodarki narodowej. W październiku zarejestrowano 28,9 tys. nowych podmiotów (o 0,5% więcej niż we wrześniu br.), a wyrejestrowano 17,5 tys. podmiotów (o 2,8% więcej niż w poprzednim miesiącu). Działalność 871,0 tys. podmiotów (tj. 15,7% ogólnej liczby) pozostawała zawieszona.
Kluczowe fakty:
W październiku zarejestrowano 28,9 tys. nowych podmiotów (o 0,5% więcej niż we wrześniu br.), a wyrejestrowano 17,5 tys. podmiotów (o 2,8% więcej niż w poprzednim miesiącu).
Według stanu na koniec października 2026 r. do rejestru REGON wpisanych było 5 543,8 tys. podmiotów gospodarki narodowej.
Działalność 871,0 tys. podmiotów (tj.
15,7% ogólnej liczby) pozostawała zawieszona.
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
KNF
10.11 16:01
Komisja Nadzoru Finansowego („Komisja”) 6 listopada 2026 roku jednogłośnie podjęła decyzję nakładającą na Towarzystwo Ubezpieczeń i Reasekuracji Allianz Polska SA z siedzibą w…
Komisja Nadzoru Finansowego („Komisja”) 6 listopada 2026 roku jednogłośnie podjęła decyzję nakładającą na Towarzystwo Ubezpieczeń i Reasekuracji Allianz Polska SA z siedzibą w Warszawie („Allianz”) kary pieniężne w łącznej wysokości 27 600 zł za niewypłacenie odszkodowań w terminie, co stanowiło naruszenie art. 14 ust. 2 ustawy z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli…
Kluczowe fakty:
Komisja Nadzoru Finansowego („Komisja”) 6 listopada 2026 roku jednogłośnie podjęła decyzję nakładającą na Towarzystwo Ubezpieczeń i Reasekuracji Allianz Polska SA z siedzibą w Warszawie…
2 ustawy z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych.
Allianz może zwrócić się do Komisji z wnioskiem o ponowne rozpatrzenie sprawy albo wnieść skargę na decyzję do Wojewódzkiego Sądu Administracyjnego w Warszawie.
Decyzja nie jest ostateczna.
Wpływ na rynek: Decyzja i stanowisko regulatora mają bezpośrednie znaczenie dla wymogów compliance, ładu korporacyjnego oraz wyceny ryzyka prawnego w sektorze finansowym i spółkach publicznych.
Opracowanie własne BiznesCiti.com na podstawie komunikatu Komisji Nadzoru Finansowego (KNF).
GUS
10.11 09:30
Informacje są wynikiem Sprawozdania o wylęgach drobiu i produkcji jaj konsumpcyjnych (R-09W), z części dotyczącej pakowania jaj konsumpcyjnych. Od 2023 roku zakres zbieranych…
Informacje są wynikiem Sprawozdania o wylęgach drobiu i produkcji jaj konsumpcyjnych (R-09W), z części dotyczącej pakowania jaj konsumpcyjnych. Od 2023 roku zakres zbieranych informacji został rozszerzony o pakowanie jaj kurzych konsumpcyjnych z poszczególnych systemów chowu niosek tj.: klatkowego, wolnowybiegowego, ściółkowego i ekologicznego. Sprawozdaniem objęto wszystkie zakłady pakowania jaj ujęte w wykazie Głównego Inspektoratu Weterynarii.
Kluczowe fakty:
Od 2023 roku zakres zbieranych informacji został rozszerzony o pakowanie jaj kurzych konsumpcyjnych z poszczególnych systemów chowu niosek tj.: klatkowego, wolnowybiegowego, ściółkowego i…
Informacje są wynikiem Sprawozdania o wylęgach drobiu i produkcji jaj konsumpcyjnych (R-09W), z części dotyczącej pakowania jaj konsumpcyjnych.
Sprawozdaniem objęto wszystkie zakłady pakowania jaj ujęte w wykazie Głównego Inspektoratu Weterynarii.
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
GUS
10.11 09:30
W 3 kwartale 2026 r. odnotowano 77 520 rejestracji przedsiębiorstw, tj. o 9,2% mniej niż w analogicznym okresie ub. r. oraz 108 upadłości, tj. o 7 więcej niż w 3 kwartale 2025 r.
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
GUS
09.11 09:30
Komunikat w sprawie przeciętnego wynagrodzenia w trzecim kwartale 2026 r.
Kluczowe fakty:
Depesza monitorowana w sekcji GUS: Komunikat w sprawie przeciętnego wynagrodzenia w trzecim kwartale 2026 r..
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).