Agencja innowacji wojskowych to instytucja, której brak kosztuje Polskę rocznie miliardy dolarów utraconej przewagi technologicznej — w 2025 r. rodzimy sektor defence-tech przyciągnął zaledwie 14 mln dol. kapitału venture wobec miliarda w Niemczech. Ekspert i inwestor Mikołaj Firlej analizuje, jak to zmienić.
Ministerstwo Obrony Narodowej opublikowało 7 września 2026 r. decyzję nr 171/MON, która otwiera Siłom Zbrojnym RP nową ścieżkę pozyskiwania sprzętu powszechnego użytku — w tym rozwiązań dual-use, takich jak komercyjne drony — w trybie tzw. eksploatacji nadzorowanej. Dowódcy jednostek zyskują możliwość testowania sprzętu spoza tradycyjnego przemysłu obronnego bez czekania na pełny, wieloletni cykl certyfikacji. To krok w dobrym kierunku, ale jak przekonuje Mikołaj Firlej, współzałożyciel funduszu Expeditions inwestującego w europejskie spółki defence i dual-use, punktowe korekty procedur to za mało.
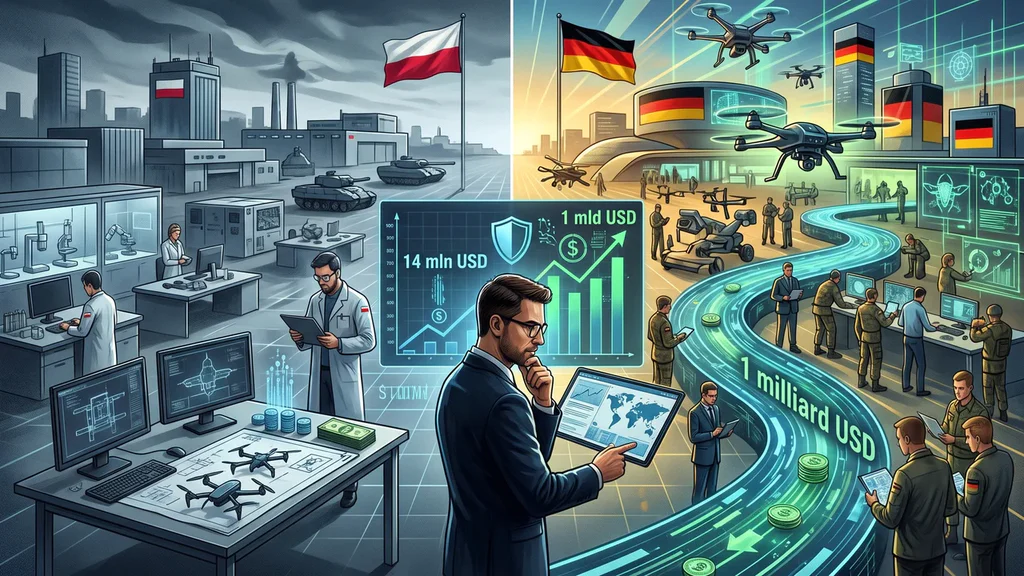
Pełne zrozumienie skali problemu wymaga spojrzenia na liczby. W 2025 r. do innowacyjnych polskich spółek z sektora zbrojeniowego trafiło zaledwie ok. 14 mln dol. kapitału venture — niemal czterokrotnie mniej niż na Litwie (45 mln dol.) i w Estonii (54 mln dol.), a ponad siedemdziesiąt razy mniej niż w Niemczech (ok. 1 mld dol.). Łączne finansowanie zebrane przez siedem czołowych polskich startupów obronnych w ciągu ostatnich czterech lat wynosi ok. 60,6 mln dol. wobec 6,3 mld dol. dla siedmiu czołowych spółek niemieckich — różnica rzędu stu razy, i to pomimo faktu, że roczny budżet Bundeswehry jest zaledwie nieco ponad dwa razy większy niż polski.
Dlaczego polskie startupy obronne nie mają szans w obecnym systemie zamówień
Główna przyczyna tego stanu rzeczy tkwi w strukturze polskich zamówień wojskowych, opartej na pozyskiwaniu dużych, kompleksowych systemów uzbrojenia — samolotów, czołgów, artylerii — prowadzonych w wieloletnich, wysoko sformalizowanych postępowaniach. Mechanizm ten z definicji premiuje największych i najbardziej ugruntowanych dostawców, zdolnych udźwignąć wymogi certyfikacyjne, poświadczenia bezpieczeństwa i wieloletnie ramy czasowe klasycznego przetargu.
Według analizy Firleja, mała innowacyjna spółka defence-tech — nawet dysponująca dojrzałym i przetestowanym produktem — praktycznie nie ma szans na kontrakt: zanim zdąży przejść pełną ścieżkę kwalifikacyjną, budżet i uwaga zamawiającego trafiają do jednego z kilku znanych, dużych graczy. Brak sygnału popytowego ze strony MON i Agencji Uzbrojenia bezpośrednio przekłada się na brak podaży. Gdy zdobycie kontraktu jest praktycznie niemożliwe dla małych podmiotów, nikt nie ma zachęty, by takie spółki zakładać i rozwijać. W efekcie w zestawieniu trzydziestu najbardziej wartościowych spółek defence-tech w Europie nie znajdziemy żadnej polskiej firmy, choć figurują tam podmioty z Niemiec (Helsing, Quantum Systems, STARK), Francji, Wielkiej Brytanii, Ukrainy, a nawet Portugalii i Estonii.
Americańska recepta: jak Defense Innovation Unit zrewolucjonizował zamówienia obronne
Najdłuższą drogę do efektywnego wdrażania innowacji wojskowych przeszły Stany Zjednoczone. Po tym, jak Pentagon i CIA uświadomiły sobie w latach 90., że komercyjna innowacja wyprzedziła rządowe programy badawcze, powstał najpierw fundusz inwestycyjny CIA In-Q-Tel, a w 2015 r. Defense Innovation Unit (DIU) — agencja zamówień wojskowych, która zrewolucjonizowała branżę.
Kluczem do sukcesu DIU było wdrożenie mechanizmu Other Transaction Authority (OTA) — instrumentu prawnego zwalniającego zamawiającego z większości rygorów klasycznego przetargu. Nabór trwa dwa tygodnie, firmy dostają opis problemu operacyjnego zamiast sztywnej specyfikacji, a wyboru dokonuje się na podstawie demonstracji technologii. Co kluczowe, firma, która pomyślnie przeszła kontrakt prototypowy w trybie OTA, może przejść wprost do większego zamówienia seryjnego — bez konieczności rozpisywania nowego przetargu. Właśnie ta ścieżka do skalowalnego kontraktu uczyniła mechanizm popularnym: udział OTA/CSO w portfelu R&D Departamentu Obrony USA wzrósł z 3% w 2015 r. do 49% w 2024 r., a wartość tych kontraktów sięgnęła w 2024 r. 18 mld dol. W marcu 2025 r. sekretarz obrony Pete Hegseth uczynił OTA/CSO domyślną — a nie wyjątkową — ścieżką zamówień oprogramowania dla Pentagonu.
Nie mniej ważna od procedur była kultura organizacyjna: DIU umieszczono celowo nie w Pentagonie, lecz w Dolinie Krzemowej, z biurami w Bostonie, Austin i Chicago. Personel rekrutowano z firm technologicznych i funduszy venture — ludzi rozumiejących tempo pracy startupu i mówiących językiem zrozumiałym dla przedsiębiorców, a nie wyłącznie językiem regulaminów zamówień publicznych.
Europa w pościgu: Wielka Brytania, Niemcy i Francja z własnymi agencjami innowacji wojskowych
Kraje europejskie inspirowały się modelem amerykańskim, wprowadzając własne rozwiązania. Od lipca 2025 r. Wielka Brytania dysponuje UK Defence Innovation — agencją celowo umiejscowioną poza centralą ministerstwa obrony, blisko londyńskiego Shoreditch, z gwarantowanym budżetem co najmniej 400 mln funtów rocznie i własnym mechanizmem szybkiego kontraktowania podobnym do OTA. Według Firleja Brytyjczycy skutecznie wyszukują i testują innowacyjne rozwiązania, lecz nadal borykają się z problemem przejścia od udanych prototypów do kontraktów produkcyjnych.
Niemcy już w 2017 r. stworzyli Cyber Innovation Hub (CIH), a w 2025 r. powołały agencję InnoZBw — umieszczoną jednak wewnątrz federalnej agencji uzbrojenia BAAINBw, co według krytyków ogranicza jej skuteczność w wyszukiwaniu innowacji. Zaletą systemu niemieckiego jest za to skala kontraktów produkcyjnych: na początku 2026 r. Bundeswehra przyznała wstępne zamówienia na drony kamikadze warte ok. 269 mln euro każdej z dwóch młodych spółek — Helsingowi i STARK-owi — z opcjami rozszerzającymi łączną wartość nawet do 2 mld euro. To kontrakty nieporównywalnie większe niż jakiekolwiek zamówienie, które polska spółka defence-tech mogłaby dziś realistycznie zdobyć.
Francja posiada Agence de l'Innovation de Défense (AID) z budżetem przekraczającym 1 mld euro rocznie, lecz agencja ma złą prasę wśród rodzimych spółek defence-tech — większość kontraktów i tak trafia do dużych, ugruntowanych dostawców, a zarządzający nią urzędnicy często nie rozumieją specyfiki pracy z małymi, innowacyjnymi podmiotami. Najbardziej radykalny model wypracowała Ukraina w warunkach wojennych: zdecentralizowane transze budżetowe trafiające bezpośrednio do brygad, klaster innowacji Brave1 finansujący badania małych spółek wojskowych oraz cyfrowa platforma zakupowa DOT-Chain Defence z ponad 200 dostawcami.
Agencja innowacji wojskowych — co musi zawierać polska odpowiedź na DIU
Z analizy Firleja wyłania się spójny zestaw rekomendacji dla Polski. Punkt wyjścia stanowi niezależność organizacyjna i budżetowa: agencja powinna dysponować własnym, wieloletnim budżetem i raportować bezpośrednio do kierownictwa MON — nie jako komórka podrzędna Agencji Uzbrojenia. Do tego niezbędny jest własny, szybki mechanizm kontraktowania: nabory liczone w tygodniach, ogłoszenia opisujące problem operacyjny zamiast sztywnej specyfikacji technicznej, a decyzje podejmowane przez ekspertów merytorycznych, nie sformalizowane komisje przetargowe.
Polskie prawo zna już dziś zbliżone instrumenty — partnerstwo innowacyjne, zamówienie przedkomercyjne, mechanizm nadzoru eksploatacyjnego czy zamówienia w ramach pilnej potrzeby operacyjnej — jednak są one mało znane, rozproszone i obejmują promile wartości całego rynku zamówień. Kluczowe jest zdefiniowanie wyraźnej ścieżki prowadzącej od kontraktu pilotażowego do zamówienia produkcyjnego bez ponownego, wieloletniego przetargu — to właśnie duże kontrakty dla startupów były katalizatorem wzrostu inwestycji na rynku niemieckim.
Niezbędna jest też zmiana modelu rozliczania: odejście od dominującego dziś kontraktowania kosztorysowego na rzecz ryczałtowych umów premiujących efektywność, a nie wielkość poniesionych kosztów. Wreszcie — agencja potrzebuje kadry z doświadczeniem rynkowym, rekrutowanej spoza tradycyjnej administracji obronnej. Jak pokazuje przykład Francji, brak odpowiedniej kultury organizacyjnej może zniszczyć nawet najlepiej zaprojektowaną instytucję.
Decyzja MON nr 171/MON zbiegła się z zapowiedzią wiceminister obrony Magdaleny Sobkowiak-Czarneckiej o przekształceniu Agencji Uzbrojenia w tzw. Agencję Uzbrojenia 2.0. Oba sygnały wskazują, że temat szybkiego pozyskiwania innowacyjnych technologii obronnych trafił wreszcie na szczyt agendy politycznej w Warszawie. Według Firleja Polska jest już znacząco spóźniona względem partnerów europejskich, ale wciąż ma szansę wypełnić tę lukę — pod warunkiem, że nie poprzestanie na punktowych korektach i zdecyduje się na stworzenie instytucji zdolnej do systemowego skracania cyklu adaptacji z lat do tygodni.
Lekcja z Ukrainy jest bowiem jednoznaczna: przewaga technologiczna na współczesnym polu walki nie jest jednorazowym osiągnięciem, lecz zdolnością do ciągłego powtarzania cyklu obserwacji, adaptacji i wdrożenia szybciej niż robi to przeciwnik. Skuteczny dron czy taktyka bywa użyteczna tygodnie, rzadko miesiące — zanim przeciwnik znajdzie odpowiedź. Żaden klasyczny, wieloletni system zamówień publicznych nie jest w stanie nadążyć za takim tempem. Polska, jako państwo frontowe NATO graniczące z Rosją i Białorusią, nie może traktować tej lekcji jako odległej ciekawostki.
Zobacz także
Najczęstsze pytania o agencję innowacji wojskowych w Polsce
Co to jest agencja innowacji wojskowych i czym różni się od Agencji Uzbrojenia?
Agencja innowacji wojskowych to wyspecjalizowana instytucja zamawiająca, której misją jest szybkie identyfikowanie, testowanie i wdrażanie innowacyjnych rozwiązań technologicznych — szczególnie od małych spółek i startupów. W odróżnieniu od klasycznej Agencji Uzbrojenia, która prowadzi wieloletnie, wysoce sformalizowane postępowania na duże systemy uzbrojenia, agencja innowacji operuje w trybie krótkich naborów (dni/tygodnie), kontraktów prototypowych i uproszczonych mechanizmów zakupowych — wzorowanych na amerykańskim Other Transaction Authority. Kluczowa różnica to też kultura organizacyjna: zatrudnianie inżynierów i menedżerów z doświadczeniem startupowym, a nie wyłącznie urzędników administracji obronnej.
Dlaczego Polska traci wyścig z Niemcami i Estonią w pozyskiwaniu venture capital dla defence-tech?
Główną przyczyną jest brak sygnału popytowego ze strony państwa. W 2025 r. polskie spółki defence-tech pozyskały ok. 14 mln dol. kapitału venture, czyli 0,03% krajowego budżetu obronnego — podczas gdy Niemcy przyciągnęły odpowiednik 1,08% swojego budżetu obronnego (ok. 1 mld dol.). Inwestorzy venture capital finansują firmy z realną perspektywą kontraktu. Gdy małe spółki nie mają ścieżki do zamówień wojskowych — bo system premiuje duże, ugruntowane podmioty — fundusz nie ma podstaw do inwestycji. Estonia i Litwa, choć z dużo mniejszymi budżetami obronnymi, poradziły sobie lepiej właśnie dlatego, że szybciej stworzyły mechanizmy bezpośredniego kontraktowania z innowacyjnymi podmiotami.
Jakie konkretne mechanizmy prawne umożliwiłyby Polsce szybkie wdrażanie innowacji wojskowych bez zmiany całego systemu zamówień publicznych?
Polskie prawo zawiera już dziś instrumenty zbliżone do amerykańskiego Other Transaction Authority: partnerstwo innowacyjne, zamówienie przedkomercyjne (PCP), zamówienia w ramach pilnej potrzeby operacyjnej oraz — wprowadzony decyzją MON nr 171/MON z września 2026 r. — mechanizm eksploatacji nadzorowanej dla sprzętu dual-use. Problem polega na tym, że instrumenty te są mało znane, stosowane marginalnie i pozbawione wyraźnej ścieżki prowadzącej od kontraktu pilotażowego do zamówienia seryjnego. Powołanie agencji innowacji wojskowych z własnym budżetem i mandatem do stosowania tych narzędzi systemowo — a nie wyjątkowo — byłoby kluczowym krokiem.
Jak ukraiński model innowacji wojskowych może być inspiracją dla Polski?
Ukraina wypracowała w warunkach wojennych najbardziej zdecentralizowany model innowacji obronnych w Europie. Transze budżetowe trafiają bezpośrednio do brygad, które samodzielnie dokonują decyzji zakupowych i rywalizują o tytuł najbardziej innowacyjnej jednostki. Działa klaster innowacji Brave1, finansujący badania i walidację bojową małych spółek, oraz cyfrowa platforma zakupowa DOT-Chain Defence z ponad 200 dostawcami rozwiązań wojskowych. Dla Polski — kraju frontowego NATO — zdolność do skracania cyklu adaptacji z lat do tygodni może być równie istotna jak liczebność wojsk czy posiadany sprzęt. Model ukraiński pokazuje, że szybkość decyzji zakupowych jest możliwa nawet w warunkach ekstremalnych.