Wyniki Grupy Żabka 2026 za pierwsze półrocze potwierdzają dynamikę szybszą niż cały rynek convenience — sprzedaż do klienta końcowego wzrosła o 12,6% rok do roku, do 16 616 mln zł, EBITDA poszła w górę o 15,1%, a sieć powiększyła się o 778 nowych sklepów. Na lipcowy debiut czeka pierwsza w historii spółki dywidenda.
Spis treści
Dwucyfrowy wzrost sprzedaży i wyniki Grupy Żabka 2026 powyżej rynku
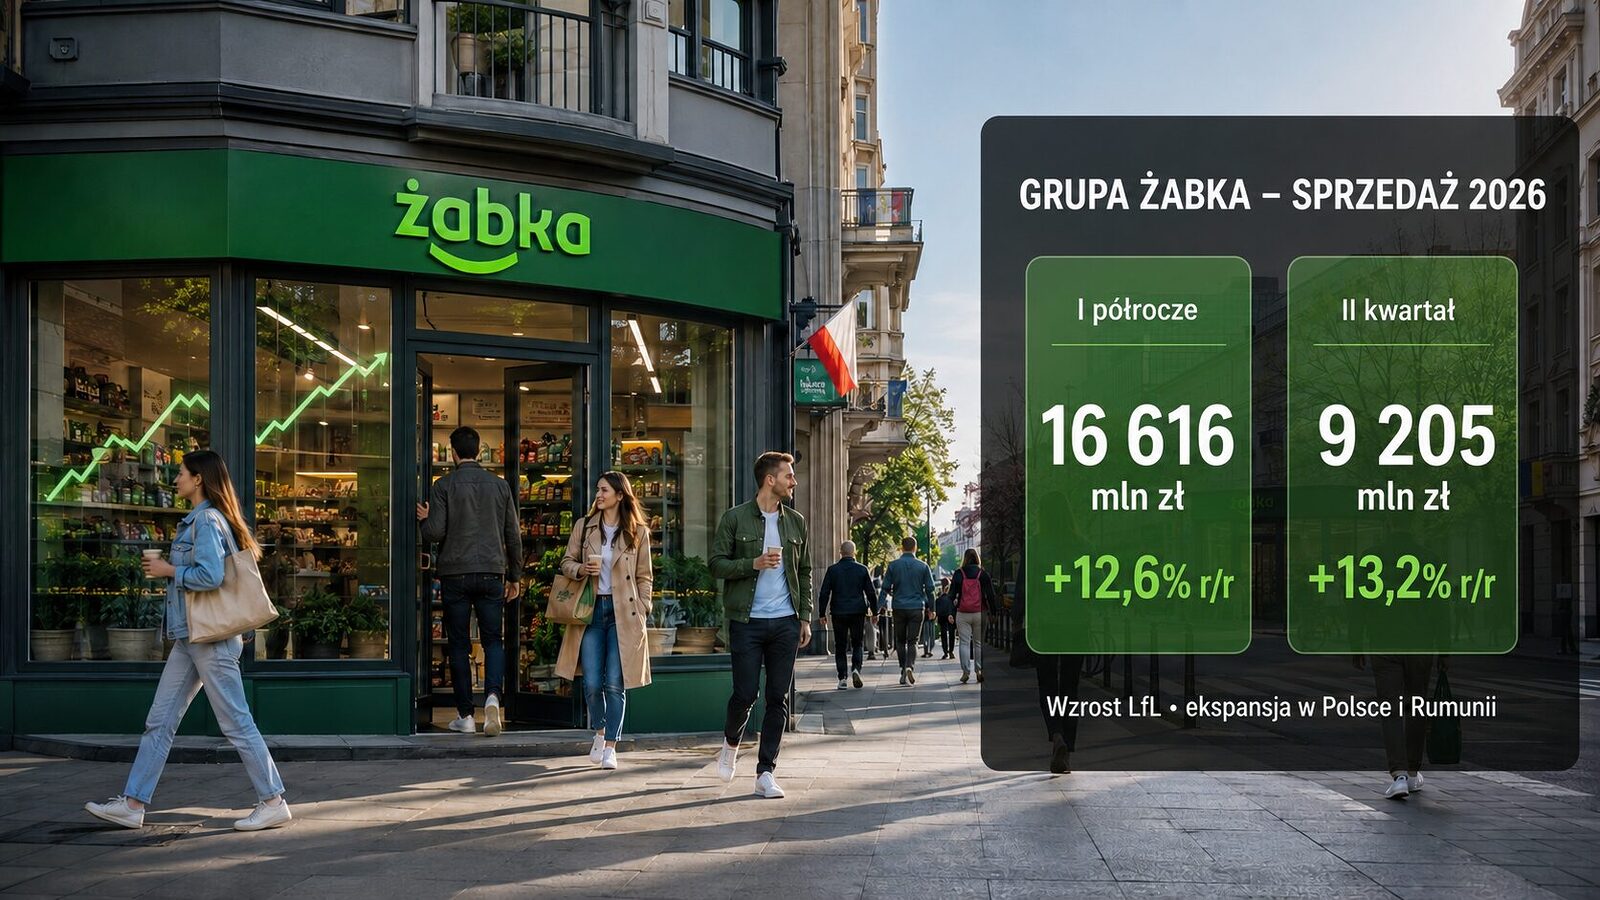
W pierwszych sześciu miesiącach 2026 roku Grupa Żabka wypracowała sprzedaż do klienta końcowego (StEC) na poziomie 16 616 mln zł, co oznacza wzrost o 12,6% rok do roku. Sam drugi kwartał przyniósł StEC w wysokości 9 205 mln zł, dynamika wyniosła 13,2% r/r. Wzrost napędzały jednocześnie dwa mechanizmy: rosnąca z kwartału na kwartał sprzedaż porównywalna (LfL) oraz konsekwentna ekspansja sklepów Żabka na terenie Polski i Rumunii.
Sprzedaż porównywalna LfL przyspieszyła w II kwartale do 4,0% wobec 3,2% w Q1 2026. W skali całego półrocza LfL wzrosło o 3,6% rok do roku. Kategoriami napędzającymi wzrost były przede wszystkim QMS (ang. Quick Meal Solutions) oraz napoje. Skonsolidowane przychody Grupy zwiększyły się w tym czasie o 14,7% do 14 666 mln zł.
Na tle rosnącej presji kosztowej w sektorze handlu detalicznego wyniki te mają istotne znaczenie analityczne. Żabka konsekwentnie zwiększa udziały rynkowe w segmencie modern convenience, a jej ekspansja w nowych formatach, w tym mobilnych strefach eventowych, wzmacnia rozpoznawalność marki poza tradycyjną siatką sklepów stacjonarnych.

„W pierwszym półroczu po raz kolejny potwierdziliśmy siłę i odporność modelu biznesowego Grupy Żabka. Osiągnęliśmy dwucyfrowy wzrost sprzedaży do klienta końcowego, w samym II kwartale przyspieszyliśmy tempo wzrostu sprzedaży porównywalnej (LfL), powiększyliśmy naszą sieć zgodnie z założeniami oraz kontynuowaliśmy poprawę rentowności. Szczególnie cieszą nas bardzo dobre wyniki nowo otwieranych sklepów, które potwierdzają atrakcyjność naszego modelu biznesowego i dają solidne podstawy do kontynuowania dalszej ekspansji."
— Tomasz Suchański, CEO Grupy Żabka
Poprawa rentowności i dyscyplina kosztowa — marża EBITDA przekracza 11%
Grupa Żabka poprawiła rentowność, zwiększając skorygowany wynik EBITDA do 1 903 mln zł, tj. o 15,1% rok do roku. Marża skorygowanego EBITDA wyniosła 11,5% wobec 11,2% rok wcześniej. W samym Q2 EBITDA osiągnęła 1 228 mln zł (+16,2% r/r), przy marży 13,3% — o 0,3 punktu procentowego wyższej niż przed rokiem.
Poprawa marży wynikała przede wszystkim ze wzrostu w segmencie Ultimate Convenience (sklepy Żabka), wspieranego efektem skali, wyższą dynamiką LfL oraz poprawą efektywności działania. Zarząd Grupy podtrzymuje prognozę, że marża skorygowanego EBITDA za cały 2026 rok znajdzie się bliżej górnej granicy przedziału 12–13%.
„W pierwszym półroczu 2026 r. dalsza poprawa efektywności operacyjnej oraz wyższa marża brutto przełożyły się na utrzymanie zdolności do generowania gotówki. Marża skorygowanego wyniku EBITDA wzrosła o 0,2 punktu procentowego rok do roku, co potwierdza skuteczność działań ukierunkowanych na zwiększanie efektywności biznesu. Jednocześnie utrzymaliśmy dyscyplinę kosztową i skutecznie zarządzaliśmy nakładami inwestycyjnymi, co pozwoliło nam kontynuować rozwój sieci przy zachowaniu silnych dodatnich przepływów pieniężnych."
— Marta Wrochna-Łastowska, CFO Grupy Żabka
Skorygowany zysk netto w I półroczu wyniósł 315 mln zł, co oznacza wzrost o 118,2% rok do roku — głównie dzięki lepszym wynikom operacyjnym i bardziej efektywnej strukturze finansowania. Marża skorygowanego wyniku netto wzrosła do 1,9% wobec 1,0% rok wcześniej. W Q2 samodzielnie zysk netto wyniósł 366 mln zł (+65,8% r/r), przy marży 4,0%.

Ekspansja sklepów Żabka: 778 otwarć i cel ponad 1 300 do końca roku
Ekspansja sieci convenience pozostaje jednym z głównych motorów wzrostu wartości Grupy. W pierwszym półroczu 2026 roku Żabka otworzyła 778 nowych sklepów — 706 w Polsce i 72 w Rumunii. Na koniec czerwca sieć liczyła 13 063 lokalizacji, o 10,8% więcej niż rok wcześniej. Udział zamkniętych placówek zmalał z 0,7% do zaledwie 0,4%, potwierdzając rosnącą jakość procesów selekcji lokalizacji.
Samo tempo ekspansji sklepów Żabka przybliża Grupę do realizacji celu otwarcia ponad 1 300 nowych placówek w całym 2026 roku. Długoterminowy plan zakłada, że do końca 2028 roku sieć osiągnie około 16 000 sklepów — o 1 500 więcej, niż zakładano w prospekcie emisyjnym przed debiutem na GPW w październiku 2024 roku.
„Pierwsze półrocze 2026 r. pokazało, że potrafimy jednocześnie utrzymywać wysoką dynamikę wzrostu, skutecznie odpowiadać na zmieniające się potrzeby klientów i konsekwentnie wyznaczać kierunki rozwoju rynku convenience. Cieszy nas pozytywny odbiór nowych konceptów, czego przykładem są sklepy z szerszym wyborem produktów świeżych, takich jak warzywa i owoce, czy punkty z rozbudowaną ofertą wysokiej jakości ciast i deserów."
— Tomasz Blicharski, Group Chief Strategy & Development Officer Grupy Żabka
Nowym obszarem ekspansji cyfrowej jest Triki — najmniejszy na świecie kontroler do gier mobilnych, wprowadzony przez Żabkę na rynek w I półroczu 2026 roku. Urządzenie łączy ekosystem rozrywki z programem lojalnościowym Żappka, otwierając nowy kanał zaangażowania klientów. Równocześnie uruchomiono pilotaż szybkich dostaw Żabka Jush w Kołobrzegu, testując model realizacji zamówień bezpośrednio ze sklepów w miastach średniej wielkości.

Silna pozycja finansowa i pierwsza dywidenda w historii Żabka Group
Generacja wolnych przepływów pieniężnych (FCF) w I półroczu wyniosła 1 242 mln zł wobec 1 165 mln zł rok wcześniej. Wydatki inwestycyjne (CAPEX) zmniejszyły się o 8,2% do 679 mln zł, koncentrując się na nowych otwarciach i modernizacji istniejących sklepów. Dyscyplina kosztowa przekłada się bezpośrednio na wskaźniki zadłużenia: wskaźnik długu netto do skorygowanego EBITDA po uwzględnieniu czynszów (bez leasingów) obniżył się do 0,7x na koniec Q2 2026, z 1,2x rok wcześniej.
Dług finansowy netto (bez leasingów) zmniejszył się o 989 mln zł — tj. o 30% rok do roku — do poziomu 2 306 mln zł. Redukcja zadłużenia stworzyła przestrzeń do podziału zysku z akcjonariuszami. Zgodnie z polityką alokacji kapitału przyjętą we wrześniu 2025 roku, walne zgromadzenie zdecydowało o wypłacie dywidendy w wysokości 530,8 mln zł, co odpowiada 50% zysku za rok 2025 i 0,53 zł na akcję. Dywidenda miała być wypłacona 31 lipca 2026 roku.
Warto podkreślić, że segment Nowych Silników Rozwoju (NGE), obejmujący działalność w Rumunii i biznesy cyfrowe, zwiększył sprzedaż do klienta końcowego o 27,7% do 943 mln zł w pierwszej połowie 2026 roku. Żabka rozbudowuje swój ekosystem cyfrowy, m.in. poprzez system kaucyjny z nagrodami w żappsach, który zwiększa częstotliwość wizyt i zaangażowanie użytkowników aplikacji Żappka.
„Jesteśmy dumni, że już po pierwszym pełnym roku notowań na GPW mamy możliwość podzielenia się zyskiem z naszymi akcjonariuszami. Tym samym Żabka dołącza do elitarnego grona liderów rynku, którzy skutecznie łączą dynamiczny wzrost z dzieleniem się wypracowanymi zyskami z akcjonariuszami."
— Tomasz Suchański, CEO Grupy Żabka
Prognozy na drugą połowę roku i średni termin
Zarząd Grupy utrzymuje oczekiwanie, że wzrost LfL w całym 2026 roku ukształtuje się w tempie od średnich do wysokich jednocyfrowych wartości procentowych, z naturalnymi wahaniami między kwartałami. Podobna dynamika oczekiwana jest w średnim terminie, wspierana nowymi inicjatywami produktowymi. Marża skorygowanego EBITDA ma znaleźć się bliżej górnej granicy pasma 12–13%, a marża skorygowanego zysku netto stopniowo zmierzać w kierunku około 4,5% w horyzoncie kilku lat.
Jednocześnie warto odnotować kontekst strategiczny: 31 lipca 2026 roku Alimentation Couche-Tard ogłosiła zawarcie umowy w sprawie nabycia kontrolnego pakietu akcji Grupy Żabka i uruchomienie dobrowolnego wezwania — co stanowi jeden z największych deali przejęciowych w historii europejskiego handlu detalicznego.

Zobacz także
- Triki w Żappce — Żabka wprowadza najmniejszy kontroler do gier mobilnych na świecie
- Mobilna Żabka i strefy eventowe — sieć dociera do miliona uczestników festiwali
- System kaucyjny w Żabce — jak działa i ile żappsów można zyskać?
- Mateusz Gessler ambasadorem Żabki — co ta współpraca oznacza dla marki?
Najczęściej zadawane pytania — wyniki Grupy Żabka 2026
Jakie były wyniki Grupy Żabka za I półrocze 2026 roku?
Sprzedaż do klienta końcowego (StEC) wyniosła 16 616 mln zł, rosnąc o 12,6% rok do roku. Skonsolidowane przychody wzrosły o 14,7% do 14 666 mln zł. Skorygowany wynik EBITDA osiągnął 1 903 mln zł (+15,1% r/r), przy marży 11,5%. Wolne przepływy pieniężne (FCF) wyniosły 1 242 mln zł.
Ile nowych sklepów Żabka otworzyła w pierwszej połowie 2026 roku?
Żabka otworzyła 778 nowych sklepów w I półroczu 2026 roku — 706 w Polsce i 72 w Rumunii. Na koniec czerwca 2026 roku sieć liczyła 13 063 lokalizacje (+10,8% rok do roku). Docelowo w całym roku 2026 Gruppe planuje otworzyć ponad 1 300 nowych placówek.
Kiedy i ile wynosi pierwsza dywidenda Żabka Group?
Pierwsza dywidenda w historii Żabka Group jako spółki giełdowej wynosi 530,8 mln zł, co odpowiada 50% zysku za 2025 rok i 0,53 zł na akcję. Dywidenda została wypłacona 31 lipca 2026 roku — niespełna rok po debiucie akcji Żabki na Giełdzie Papierów Wartościowych w Warszawie w październiku 2024 roku.
Jaki jest wskaźnik zadłużenia netto Grupy Żabka po II kwartale 2026 roku?
Wskaźnik długu netto do skorygowanego EBITDA po uwzględnieniu czynszów (bez leasingów) wyniósł 0,7x na koniec II kwartału 2026 roku, wobec 1,2x rok wcześniej. Dług finansowy netto (bez leasingów) obniżył się o 989 mln zł (−30% r/r) do poziomu 2 306 mln zł.
Jak rośnie segment cyfrowy i nowe silniki wzrostu (NGE) Grupy Żabka w 2026 roku?
Segment Nowych Silników Rozwoju (NGE), obejmujący działalność w Rumunii i biznesy cyfrowe (DCO), zwiększył sprzedaż do klienta końcowego o 27,7% do 943 mln zł w I półroczu 2026. Do najważniejszych nowości należą kontroler Triki (gaming + program lojalnościowy) oraz pilotaż szybkich dostaw Żabka Jush w Kołobrzegu.
Jakie są prognozy Żabki na marżę EBITDA w 2026 roku i w średnim terminie?
Zarząd Grupy Żabka oczekuje, że marża skorygowanego EBITDA za cały 2026 rok znajdzie się bliżej górnej granicy przedziału 12–13%. W perspektywie średnioterminowej marża skorygowanego zysku netto ma stopniowo zbliżać się do około 4,5%.