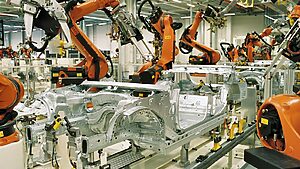
Zrobotyzowana linia montażowa w nowoczesnym europejskim zakładzie przemysłowym. Fot. Opracowanie redakcyjne BiznesCiti
EXECUTIVE BRIEFKluczowe wnioski dla zarządu • Raport rynkowy
Główny wymiar analityczny: Nowy raport GUS z 18 listopada 2026 r. ujawnia ponad trzykrotną przepaść technologiczną między dużymi koncernami (96,4%) a małymi fabrykami (30,3%). Tymczasem...
Wymiar strategiczny i operacyjny: Liczby GUS z 18 listopada 2026 r.: przepaść skali i sektorów oraz Druk sejmowy nr 3149: 10 lat oddechu dla robotyzacji, ale koniec sporu o amortyzację.
Rekomendacja dla kadry zarządzającej: Materiał sektorowy (Nowe technologie). Szacowany czas zapoznania: 8 min lektury executive.
Opublikowana 18 listopada 2026 r. informacja sygnalna Głównego Urzędu Statystycznego o wykorzystaniu zaawansowanych technologii w polskim przemyśle obnaża strukturalny podział rynku: po automatyzację, chmurę, IoT i sztuczną inteligencję sięgnęło już 96,4% dużych przedsiębiorstw, lecz w segmencie małych firm przemysłowych odsetek ten wynosi zaledwie 30,3%. Równolegle parlament uchwalił w druku nr 3149 przedłużenie ulgi na robotyzację aż do końca 2036 r., kończąc wieloletnie spory o amortyzację maszyn — ale kosztem likwidacji ulgi na ekspansję i ulgi na internet.
Dla zarządów i dyrektorów finansowych (CFO) w sektorze wytwórczym zbieżność tych dwóch faktów oznacza gruntowną rewizję planów nakładów inwestycyjnych (CAPEX) na lata 2027–2030. Z jednej strony średnia dla całego przemysłu w badaniu GUS za 2025 r. zatrzymała się na poziomie 42,1%, co oznacza, że aż 57,9% polskich zakładów przemysłowych wciąż operuje bez zaawansowanych technologii cyfrowych i automatycznych. Z drugiej strony ustawodawca usuwa największą barierę regulacyjną ostatnich miesięcy — niepewność co do wygaśnięcia art. 38eb ustawy o CIT z końcem 2026 roku.
Liczby GUS z 18 listopada 2026 r.: przepaść skali i sektorów
Dane GUS jasno pokazują, że transformacja technologiczna w Polsce nie rozkłada się równomiernie. Podczas gdy w sekcji wytwarzania i zaopatrywania w energię elektryczną, gaz, parę wodną i gorącą wodę zaawansowane systemy wdrożyło 78,5% podmiotów, w kluczowym dla polskiego eksportu przetwórstwie przemysłowym wskaźnik ten wyniósł jedynie 41,0%.
Duże przedsiębiorstwa (250 i więcej pracujących):96,4% korzysta z co najmniej jednej zaawansowanej technologii — w tej klasie automatyzacja i systemy cyfrowe stały się standardem operacyjnym i warunkiem udziału w zachodnich łańcuchach dostaw.
Średnie przedsiębiorstwa (50–249 pracujących):65,5% — niemal co trzecia średnia fabryka wciąż nie wdrożyła rozwiązań klasy IoT, chmury przemysłowej ani zaawansowanej analityki danych.
Małe przedsiębiorstwa (10–49 pracujących): zaledwie 30,3% — blisko siedmiu na dziesięciu najmniejszych poddostawców przemysłowych pozostaje poza cyfrowym obiegiem, co przy rosnących kosztach pracy i wymogach zgodności takich jak unijny AI Act i obowiązkowe audyty algorytmów staje się barierą kontraktową.
Badanie GUS rozstrzyga również, po co przemysł wdraża poszczególne klasy narzędzi. W przypadku automatyki przemysłowej aż 74,7% przedsiębiorstw wskazało poprawę jakości wytwarzanych produktów lub świadczonych usług jako główny motyw inwestycji — jednocześnie to właśnie automatyzacja najsilniej wiązała się z restrukturyzacją zatrudnienia. Z kolei chmura obliczeniowa była wdrażana przede wszystkim dla podniesienia bezpieczeństwa systemów IT i danych (48,7%–77% wskazań w zależności od kryterium oceny korzyści), co bezpośrednio koresponduje z wymogami odporności operacyjnej opisanymi m.in. w analizie regulacji DORA dla dostawców IT. W obszarze podnoszenia wydajności produkcji i procesów dominowały analizy Big Data (60,5%), Internet Rzeczy — IoT (49,2%) oraz sztuczna inteligencja — AI (38%).
METRYKA RYNKOWA & PODATKOWA B2B
📊 Wskaźniki transformacji przemysłu i ulga na robotyzację (2026–2036)
42,1% vs 96,4%
Odsetek firm przemysłowych z zaawansowanymi technologiami ogółem wobec 96,4% w dużych korporacjach (250+) i tylko 30,3% w małych firmach (GUS, 18.11.2026).
150% w KUP
Efektywne rozliczenie wydatku przy uldze na robotyzację (100% odpisu amortyzacyjnego + 50% dodatkowego odliczenia od podstawy opodatkowania w CIT i PIT).
do 31.12.2036
Nowy 10-letni horyzont obowiązywania ulgi na robotyzację uchwalony przez Sejm i Senat w druku nr 3149 zamiast wygaszenia z końcem 2026 r.
74,7% jakości
Tyle firm wdrażających automatykę przemysłową potwierdza poprawę jakości produktów; w wydajności procesów wiodą Big Data (60,5%) i IoT (49,2%).
Druk sejmowy nr 3149: 10 lat oddechu dla robotyzacji, ale koniec sporu o amortyzację
Pierwotne przepisy wprowadzone w 2022 r. zakładały, że koszty kwalifikowane w ramach ulgi na robotyzację można ponosić wyłącznie do końca roku podatkowego rozpoczętego w 2026 roku. Dla spółek planujących wieloletnie linie zrobotyzowane oznaczało to paraliż decyzyjny już w drugim półroczu 2026 r. Rządowy projekt nowelizacji ustaw o PIT, CIT i ryczałcie (druk sejmowy nr 3149), uchwalony przez Sejm 22 października 2026 r. i przyjęty bez poprawek przez Senat 27 października 2026 r., przedłuża funkcjonowanie ulgi o pełną dekadę — do końca roku podatkowego rozpoczętego w 2036 roku.
Z punktu widzenia dyrektorów finansowych i doradców podatkowych kluczowy jest jednak nie tylko sam termin, lecz doprecyzowanie zasad rozliczania ulgi. Nowelizacja kończy wieloletni spór pomiędzy podatnikami a organami skarbowymi i sądami administracyjnymi: wprost przesądza, że w przypadku robotów przemysłowych oraz maszyn peryferyjnych stanowiących środki trwałe podstawą odliczenia 50% ulgi są odpisy amortyzacyjne zaliczane w danym roku do kosztów uzyskania przychodów, a nie jednorazowo cała cena nabycia sprzętu w momencie zakupu.
Co traci biznes: likwidacja ulgi na ekspansję i ulgi na internet
Pakiet podatkowy z druku nr 3149 nie jest wyłącznie prezentem dla inwestorów przemysłowych. Równolegle z wydłużeniem preferencji dla robotyzacji ustawodawca zdecydował o likwidacji ulgi na ekspansję (pozwalającej dotąd odliczać koszty promocji, targów i dokumentacji przetargowej przy wchodzeniu na nowe rynki lub wprowadzaniu nowych produktów do limitu 1 mln zł) oraz likwidacji ulgi na internet (z zachowaniem praw nabytych dla podatników rozliczających ją po raz pierwszy za 2026 rok).
Dla eksporterów z sektora przetwórczego oznacza to wyraźną zmianę zachęt fiskalnych: państwo wycofuje dotowanie kosztów marketingowo-handlowych ekspansji zagranicznej, koncentrując wsparcie na twardym kapitale produkcyjnym oraz zwrotnym finansowaniu transformacji, takim jak naborowe pożyczki Agencji Rozwoju Przemysłu na cyfrową i zieloną transformację. Z perspektywy jednolitego rynku europejskiego zdolność małych i średnich fabryk do utrzymania konkurencyjności kosztowej staje się kluczowa także wobec barier regulacyjnych opisanych szerzej w analizie potencjału i wyzwań rynku wewnętrznego Unii Europejskiej.
Kalendarium zmian dla działów finansowych i produkcji
22 I 27 PAŹDZIERNIKA 2026
Uchwalenie nowelizacji z druku nr 3149 przez Sejm i Senat
Parlament przyjął bez poprawek przedłużenie ulgi na robotyzację (art. 38eb CIT) o 10 lat i skierował ustawę do podpisu Prezydenta RP.
18 LISTOPADA 2026
Publikacja badania GUS o zaawansowanych technologiach
GUS potwierdził wskaźnik 42,1% adopcji technologii w przemyśle ogółem i ponad trzykrotną przewagę dużych spółek (96,4%) nad małymi (30,3%).
1 STYCZNIA 2027
Wejście nowych reguł amortyzacji i wygaszenie ulgi na ekspansję
Spółki rozliczają ulgę na robotyzację wyłącznie od odpisów amortyzacyjnych zaliczonych do KUP; równolegle wygasa możliwość nowych wdrożeń ulgi na ekspansję.
DO 31 GRUDNIA 2036
Nowy horyzont bezpiecznego planowania CAPEX
Zarządy zyskują 10-letnią pewność podatkową przy projektach automatyzacji, integracji cobotów i linii produkcyjnych przemysłu 4.0.
Kluczowe instytucje i beneficjenci zmian
URZĄD STATYSTYCZNY • DANE 18.11.2026
Główny Urząd Statystyczny (GUS)
Wskazał w informacji sygnalnej głęboką lukę wdrożeń między energetyką (78,5%) i dużym przemysłem (96,4%) a małymi zakładami przetwórczymi (30,3%).
LEGISLACJA PODATKOWA • DRUK 3149
Ulga na robotyzację (art. 38eb CIT)
Pozwala odliczyć dodatkowo 50% odpisów amortyzacyjnych od robotów przemysłowych, maszyn peryferyjnych i systemów sterowania aż do końca 2036 roku.
FINANSOWANIE TRANSFORMACJI • B2B
Małe i średnie firmy przemysłowe (MŚP)
Grupa o największym deficycie technologicznym (57,9% przemysłu bez zaawansowanych narzędzi), dla której połączenie ulgi CIT i pożyczek rozwojowych decyduje o utrzymaniu marż.
Checklista dla CFO i dyrektora operacyjnego na 2027 rok
Przelicz zwrot z CAPEX przy rozłożeniu ulgi na lata amortyzacji: nie zakładaj jednorazowego odliczenia 50% ceny zakupu robota w roku oddania do używania — wprowadź do modelu przepływów tarczę podatkową rozłożoną zgodnie ze stawką amortyzacji.
Zamknij rozliczenie ulgi na ekspansję za 2026 r.: zweryfikuj dokumentację targową i marketingową poniesioną do 31 grudnia 2026 r., zanim preferencja zniknie z katalogu ulg CIT/PIT.
Połącz ulgę podatkową z finansowaniem dłużnym na automatyzację i cyberbezpieczeństwo: przy wdrażaniu systemów IoT i chmury przemysłowej uwzględnij w budżecie audyt bezpieczeństwa IT oraz zgodność danych z przepisami unijnymi.
CITI
Standard Weryfikacji Redakcyjnej BiznesCiti.com
Zespół Analityczny BiznesCiti.com
Materiał opracowany i zweryfikowany w oparciu o oficjalne komunikaty KNF, raporty giełdowe ESPI, dane GUS/NBP oraz depesze agencyjne ISBnews. Masz komentarz ekspercki lub komunikat ze spółki?
Europejski Akt o Danych (Data Act) odbiera producentom maszyn i pojazdów wyłączność na telemetrię przemysłową. Użytkownicy biznesowi zyskują...
18 lis 2026•5 min lektury executive
PULS RYNKU BIZNESCITIAktualizacja: 21.11.2026 21:30
Monitor Instytucjonalny i Giełdowy
Własne depesze faktograficzne BiznesCiti.com na bazie komunikatów KNF, raportów ESPI / PAP Biznes, ocen Moody's, S&P Global i Fitch, decyzji Fed, EBC, MFW oraz analiz Financial Times, Bloomberg i The Economist.
Z upoważnienia Komisji Nadzoru Finansowego (KNF) 20 listopada 2026 roku skierowano do Giełdy Papierów Wartościowych w Warszawie SA (GPW) żądanie odwieszenia obrotu akcjami…
Raport Banku Światowego 2026 wskazuje na utrzymujące się bariery w dostępie małych i średnich przedsiębiorstw (MŚP) do finansowania, co hamuje ich rozwój.
Nowy raport Banku Światowego na rok 2026 szczegółowo analizuje przyczyny, dla których MŚP, zwłaszcza w Afryce, napotykają trudności w pozyskiwaniu kapitału. Wskazuje na luki regulacyjne i niedostateczne wsparcie instytucjonalne jako główne przeszkody.
Kluczowe fakty:
MŚP mają ograniczony dostęp do kredytów bankowych.
Brak zabezpieczeń i historii kredytowej utrudnia pozyskiwanie kapitału.
Wyzwania regulacyjne i biurokratyczne obciążają małe firmy.
Wpływ na rynek: Ograniczony dostęp MŚP do finansowania spowalnia wzrost gospodarczy, szczególnie na rynkach wschodzących. W Europie i Polsce może to wpływać na innowacyjność i konkurencyjność sektora B2B, wymagając nowych instrumentów wsparcia.
Opracowanie własne BiznesCiti.com na podstawie raportów Międzynarodowego Funduszu Walutowego (MFW / IMF).
PAP Biznes / ESPI
21.11 10:40
ROAD STUDIO SA (9/2026) Ustalenie ram czasowych premiery Road Truckers: New Beginning
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Financial Times
21.11 18:21
Amazon jest bliski sfinalizowania transakcji przejęcia start-upu AI Decart za około 7,5 mld USD, wzmacniając pozycję AWS w AI.
Amazon zbliża się do zawarcia umowy o wartości 7,5 mld USD na zakup start-upu Decart, specjalizującego się w sztucznej inteligencji. Akwizycja ma na celu wzmocnienie pozycji Amazon Web Services (AWS) w rywalizacji z Nvidią o moc obliczeniową w obszarze AI.
Kluczowe fakty:
Amazon jest bliski przejęcia Decart za 7,5 mld USD.
Akwizycja ma wzmocnić AWS w obszarze AI.
Celem jest zwiększenie konkurencyjności wobec Nvidii w mocy obliczeniowej.
Wpływ na rynek: Przejęcie Decart przez Amazon może znacząco wpłynąć na rynek chmurowych usług AI, zwiększając presję konkurencyjną. Dla europejskich i polskich firm B2B korzystających z usług chmurowych, może to oznaczać dostęp do bardziej zaawansowanych i konkurencyjnych rozwiązań AI od AWS.
Synteza redakcyjna BiznesCiti.com na podstawie doniesień z rynków globalnych i analiz Financial Times.
Warszawa, 20.11.2026 (ISBnews) - Indeks giełdowy WIG20 spadł o 4,48% wobec poprzedniego zamknięcia i osiągnął poziom 4 016,30 pkt w piątek, 20 listopada. Indeks WIG spadł o 3,88%…
W listopadzie 2026 r. wskaźniki w większości prezentowanych sektorów wskazują na pogorszenie lub stabilizację koniunktury w gospodarce w stosunku do października br.
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
PB Inwestor
21.11 19:11
Argumenol Investment podwyższyła cenę w wezwaniu na walory ZE PAK S.A. z 18,00 zł do 24,50 zł za sztukę.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących danych inwestycyjnych.
Komisja Nadzoru Finansowego („Komisja”) informuje o okolicznościach wskazujących na dokonanie manipulacji – określonej w art. 12 rozporządzenia MAR – w obrocie akcjami Investment…
Africa Credit Rating Agency (ACRA) planuje opublikować swoje pierwsze ratingi dla państw afrykańskich w marcu, co może zwiększyć przejrzystość rynku.
Africa Credit Rating Agency (ACRA) ogłosiła, że w marcu opublikuje swoje inauguracyjne ratingi dla suwerennych emitentów z Afryki. Inicjatywa ta ma na celu dostarczenie lokalnej perspektywy oceny ryzyka kredytowego na kontynencie.
Kluczowe fakty:
ACRA opublikuje pierwsze ratingi suwerenne w marcu.
Celem jest zwiększenie przejrzystości i dostarczenie lokalnej perspektywy.
Może to wpłynąć na dostępność finansowania dla państw afrykańskich.
Wpływ na rynek: Wprowadzenie lokalnych ratingów może poprawić dostęp państw afrykańskich do rynków kapitałowych, potencjalnie obniżając koszt kapitału. Dla europejskich i polskich firm B2B działających w Afryce oznacza to lepsze zrozumienie ryzyka i stabilności partnerów.
Opracowanie własne BiznesCiti.com na podstawie komunikatów głównych agencji ratingowych (Moody's, S&P Global, Fitch).
PAP Biznes / ESPI
21.11 10:40
NWZ MCI Capital zdecyduje o skupie akcji własnych o wartości do 80 mln zł
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Bloomberg
21.11 18:01
Wiadomości rynkowe nie ustają po zamknięciu giełd. Eksperci analizują weekendowe nagłówki, w tym kwestie AI, z udziałem liderów biznesu i dziennikarzy.
Tytuł sugeruje, że pomimo wysiłków firmy Anthropic, obawy dotyczące sztucznej inteligencji (AI) nadal utrzymują się na rynkach. Weekendowe programy informacyjne i analityczne skupiają się na interpretacji kluczowych wydarzeń, w tym tych związanych z sektorem technologicznym.
Kluczowe fakty:
Nieustające obawy rynkowe dotyczące AI.
Analiza weekendowych nagłówków przez ekspertów.
Udział liderów biznesu i dziennikarzy w dyskusjach.
Wpływ na rynek: Utrzymujące się obawy wokół AI mogą wpływać na nastroje inwestorów w sektorze technologicznym, potencjalnie zwiększając zmienność. Dla europejskiego i polskiego biznesu B2B, oznacza to konieczność monitorowania regulacji i etycznych aspektów AI, które mogą wpłynąć na rozwój i wdrażanie nowych technologii.
Synteza redakcyjna BiznesCiti.com na podstawie informacji rynkowych i gospodarczych Bloomberg.
Warszawa, 20.11.2026 (ISBnews) - Polimex Mostostal, Polska Grupa Zbrojeniowa, Huta Stalowa Wola, Jelcz, Agencja Rozwoju Przemysłu, Towarzystwo Finansowe "Silesia" oraz RFK zawarły…
W roku szkolnym 2025/2026 do szkół podstawowych i ponadpodstawowych dla dzieci i młodzieży w Polsce dojeżdżało łącznie 952 541 uczniów. Spośród nich 20,8% stanowili uczniowie szkół…
Światowa motoryzacja znalazła się pod ogromną presją finansową. Zyski największych koncernów kurczą się znacznie szybciej niż ich przychody, a większość producentów notuje spadek…
Światowa motoryzacja znalazła się pod ogromną presją finansową. Zyski największych koncernów kurczą się znacznie szybciej niż ich przychody, a większość producentów notuje spadek rentowności. Wyjątków jest niewiele.
Kluczowe fakty:
Światowa motoryzacja znalazła się pod ogromną presją finansową.
Zyski największych koncernów kurczą się znacznie szybciej niż ich przychody, a większość producentów notuje spadek rentowności.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących informacji gospodarczych.
Financial Times
21.11 18:00
Alice Huang, partnerka byłego CEO Nvidii, miała powiązania z lukratywnym, nielegalnym handlem chipami do Chin, omijającym sankcje.
Alice Huang, chińska menedżerka i partnerka byłego CEO Nvidii, Jensena Huanga, miała powiązania z nielegalnym handlem chipami do Chin. Jej zaangażowanie dotyczyło lukratywnego procederu omijania amerykańskich sankcji eksportowych.
Kluczowe fakty:
Alice Huang miała powiązania z nielegalnym handlem chipami do Chin.
Proceder omijał amerykańskie sankcje eksportowe.
Była partnerką byłego CEO Nvidii, Jensena Huanga.
Wpływ na rynek: Ujawnienie tych powiązań może zwiększyć presję na zaostrzenie kontroli eksportu technologii do Chin, wpływając na globalne łańcuchy dostaw. Dla europejskich i polskich firm B2B działających w sektorze technologicznym, może to oznaczać większe ryzyko regulacyjne i konieczność dokładniejszej weryfikacji partnerów handlowych.
Synteza redakcyjna BiznesCiti.com na podstawie doniesień z rynków globalnych i analiz Financial Times.
Puls Biznesu
21.11 16:43
NATO będzie bronić każdego centymetra polskiego terytorium - oświadczył w sobotę w Warszawie sekretarz generalny sojuszu Mark Rutte. Dodał, że ostatnie naruszenie polskiej przestrzeni…
NATO będzie bronić każdego centymetra polskiego terytorium - oświadczył w sobotę w Warszawie sekretarz generalny sojuszu Mark Rutte. Dodał, że ostatnie naruszenie polskiej przestrzeni powietrznej to „niebezpieczny incydent” i obecnie trwa wyjaśnianie jego okoliczności.
Kluczowe fakty:
NATO będzie bronić każdego centymetra polskiego terytorium - oświadczył w sobotę w Warszawie sekretarz generalny sojuszu Mark Rutte.
Dodał, że ostatnie naruszenie polskiej przestrzeni powietrznej to „niebezpieczny incydent” i obecnie trwa wyjaśnianie jego okoliczności.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących informacji gospodarczych.
Bloomberg
21.11 16:31
Goldman Sachs i Apollo wyemitowały obligacje o wartości 32 mld USD dla SpaceX, aby sfinansować zakup chipów AI, rozwiązując problem finansowania technologii.
Goldman Sachs Group Inc. i Apollo Global Management Inc. zorganizowały emisję obligacji o wartości 32 miliardów dolarów dla SpaceX. Celem tej transakcji jest sfinansowanie zakupu zaawansowanych chipów AI, co stanowi rozwiązanie dla wyzwań związanych z finansowaniem kosztownych technologii sztucznej inteligencji bez obciążania bilansów firm.
Kluczowe fakty:
Emisja obligacji o wartości 32 mld USD dla SpaceX.
Finansowanie zakupu chipów AI.
Rozwiązanie problemu obciążania bilansów firm.
Wpływ na rynek: Ta transakcja podkreśla rosnące zapotrzebowanie na kapitał w sektorze AI i pokazuje innowacyjne metody finansowania. Dla rynków kapitałowych oznacza to nowe możliwości dla banków inwestycyjnych, a dla europejskiego i polskiego biznesu B2B – sygnał o konieczności poszukiwania elastycznych źródeł finansowania dla inwestycji w zaawansowane technologie.
Synteza redakcyjna BiznesCiti.com na podstawie informacji rynkowych i gospodarczych Bloomberg.
Bloomberg
21.11 16:31
Goldman Sachs opracował innowacyjne metody finansowania drogich chipów AI, aby odciążyć bilanse firm technologicznych.
Goldman Sachs Group Inc. przez ponad rok pracował nad rozwiązaniem problemu finansowania kosztownych chipów AI, które stanowią duże obciążenie dla bilansów firm technologicznych. Rozwiązanie to ma na celu umożliwienie dalszego rozwoju sztucznej inteligencji bez nadmiernego zadłużania przedsiębiorstw.
Kluczowe fakty:
Goldman Sachs opracowuje nowe metody finansowania chipów AI.
Celem jest odciążenie bilansów firm technologicznych.
Inicjatywa ma wspierać rozwój sztucznej inteligencji.
Wpływ na rynek: Innowacyjne podejście Goldman Sachs może obniżyć koszt kapitału dla firm AI, wspierając ich rozwój i potencjalnie zwiększając inwestycje w Europie, co stworzy nowe możliwości dla polskiego biznesu B2B w sektorze technologicznym.
Synteza redakcyjna BiznesCiti.com na podstawie informacji rynkowych i gospodarczych Bloomberg.
Moody's Ratings
21.11 15:30
Agencja Moody's Ratings podtrzymała dotychczasowy rating kredytowy Turcji, co jest kluczową informacją dla inwestorów oceniających ryzyko.
Decyzja Moody's o utrzymaniu ratingu Turcji na niezmienionym poziomie sygnalizuje stabilność w ocenie zdolności kredytowej kraju. Jest to istotne dla postrzegania ryzyka inwestycyjnego na rynkach międzynarodowych.
Kluczowe fakty:
Moody's Ratings utrzymało rating kredytowy Turcji
Brak zmian w ocenie zdolności kredytowej
Ważna informacja dla inwestorów i rynków finansowych
Wpływ na rynek: Utrzymanie ratingu przez Moody's może pozytywnie wpłynąć na postrzeganie stabilności tureckiej gospodarki, potencjalnie obniżając koszt kapitału dla tureckich przedsiębiorstw. Dla europejskich i polskich firm B2B oznacza to stabilniejsze środowisko dla transakcji handlowych i inwestycji w regionie.
Opracowanie własne BiznesCiti.com na podstawie analiz i ocen kredytowych agencji Moody's Ratings.
Parkiet
21.11 13:33
Debiut firmy Anthropic na Nasdaq przyciągnął zainteresowanie również polskich klientów. Część brokerów przyznaje jednak, że liczyła na więcej.
Kluczowe fakty:
Debiut firmy Anthropic na Nasdaq przyciągnął zainteresowanie również polskich klientów.
Część brokerów przyznaje jednak, że liczyła na więcej.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie informacji z rynku kapitałowego GPW.
Fitch Ratings
21.11 13:21
Fitch Ratings przyznał oczekiwany rating 'AAAsf' dla transzy sekurytyzacji RMBS Citigroup, wskazując na wysoką odporność na straty w scenariuszu stresowym.
Agencja Fitch Ratings nadała oczekiwany rating 'AAAsf' dla sekurytyzacji typu Residential Mortgage-Backed Securities (RMBS) emitowanej przez Citigroup. Oznacza to najwyższą możliwą ocenę wiarygodności kredytowej dla tej transzy, z przewidywaną stratą w scenariuszu stresowym na poziomie 18,4%.
Kluczowe fakty:
Fitch nadał oczekiwany rating 'AAAsf' dla sekurytyzacji RMBS Citigroup.
Rating 'AAAsf' to najwyższa możliwa ocena wiarygodności kredytowej.
Przewidywana strata w scenariuszu stresowym AAA wynosi 18,4%.
Wpływ na rynek: Wysoki rating 'AAAsf' dla sekurytyzacji RMBS Citigroup może obniżyć koszt pozyskania kapitału dla banku, zwiększając jego płynność. Dla europejskich i polskich instytucji finansowych B2B, takie ratingi stanowią punkt odniesienia dla oceny ryzyka i atrakcyjności inwestycji w podobne instrumenty.
Opracowanie własne BiznesCiti.com na podstawie komunikatów ratingowych i sektorowych agencji Fitch Ratings.
Puls Biznesu
21.11 13:12
Szef Rady Europejskiej Antonio Costa zaproponował w sobotę zmniejszenie unijnego budżetu na lata 2028-34 o 10 proc. względem projektu z 2025 r. Costa chce, by 30 proc. przychodów z…
Szef Rady Europejskiej Antonio Costa zaproponował w sobotę zmniejszenie unijnego budżetu na lata 2028-34 o 10 proc. względem projektu z 2025 r. Costa chce, by 30 proc. przychodów z ETS trafiało do budżetu UE zamiast do budżetów krajowych, ale z ulgowym mechanizmem dla części państw, w tym Polski.
Kluczowe fakty:
Szef Rady Europejskiej Antonio Costa zaproponował w sobotę zmniejszenie unijnego budżetu na lata 2028-34 o 10 proc. względem projektu z 2025 r.
Costa chce, by 30 proc. przychodów z ETS trafiało do budżetu UE zamiast do budżetów krajowych, ale z ulgowym mechanizmem dla części państw, w tym Polski.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących informacji gospodarczych.
Wall Street Journal
21.11 13:01
Początkowe trudności Anthropic na rynku wywołały zaniepokojenie i krytykę wśród analityków i inwestorów na Wall Street.
Debiut rynkowy firmy Anthropic, działającej w sektorze sztucznej inteligencji, spotkał się z chłodnym przyjęciem, co skłoniło Wall Street do wskazywania na potencjalne błędy w strategii lub wycenie. Sytuacja ta budzi pytania o przyszłość wycen spółek AI.
Kluczowe fakty:
Debiut Anthropic nie spełnił oczekiwań rynkowych.
Analitycy Wall Street wskazują na potencjalne błędy w strategii lub wycenie.
Sytuacja budzi obawy o stabilność wycen w sektorze AI.
Wpływ na rynek: Nieudany debiut Anthropic może wpłynąć na ostrożność inwestorów wobec innych spółek AI, potencjalnie zwiększając koszt kapitału dla innowacyjnych firm. W Europie i Polsce, może to skłonić do bardziej konserwatywnych wycen w sektorze technologicznym B2B.
Synteza redakcyjna BiznesCiti.com na podstawie analiz makro i korporacyjnych Wall Street Journal.
Financial Times
21.11 13:00
Amerykańscy detaliści odnotowali miliardowe przychody, co sugeruje udany sezon świąteczny, pomimo pesymistycznych nastrojów konsumentów.
Sieci handlowe w Stanach Zjednoczonych wygenerowały miliardy dolarów dodatkowych przychodów, co przeczy pesymistycznym sondażom nastrojów konsumenckich. Dane te wskazują na silny sezon świąteczny dla amerykańskich detalistów.
Sprzedaż była silna, pomimo pesymistycznych nastrojów konsumentów.
Wskazuje to na udany sezon świąteczny w USA.
Wpływ na rynek: Silna sprzedaż detaliczna w USA może pozytywnie wpłynąć na globalne rynki, sygnalizując odporność konsumpcji. Dla europejskiego i polskiego biznesu B2B może to oznaczać zwiększone zamówienia na towary i usługi, zwłaszcza w sektorach eksportujących do USA lub powiązanych z globalnymi łańcuchami dostaw.
Synteza redakcyjna BiznesCiti.com na podstawie doniesień z rynków globalnych i analiz Financial Times.
PB Inwestor
21.11 12:45
Inżynieryjna grupa sypnęła informacjami, pokazała wyniki i ma nowe kontrakty. „Cały ten zestaw oceniam bardzo pozytywnie" - mówi analityk. „Nasz portfel zleceń ociera się o rekordowe…
Inżynieryjna grupa sypnęła informacjami, pokazała wyniki i ma nowe kontrakty. „Cały ten zestaw oceniam bardzo pozytywnie" - mówi analityk. „Nasz portfel zleceń ociera się o rekordowe poziomy i daje nam spokojną perspektywę biznesową na dwa lata" - dodaje prezes Atremu.
Kluczowe fakty:
Inżynieryjna grupa sypnęła informacjami, pokazała wyniki i ma nowe kontrakty.
„Cały ten zestaw oceniam bardzo pozytywnie" - mówi analityk.
„Nasz portfel zleceń ociera się o rekordowe poziomy i daje nam spokojną perspektywę biznesową na dwa lata" - dodaje prezes Atremu.
Wpływ na rynek: Tendencje na rynku kapitałowym i wyceny aktywów kształtują nastroje inwestorów oraz kierunki alokacji kapitału w portfelach B2B i TFI.
Opracowanie własne BiznesCiti.com na podstawie bieżących danych inwestycyjnych.
S&P Global
21.11 12:30
S&P Global podniosło rating kredytowy Zambii do B- z perspektywą stabilną, co odzwierciedla poprawę sytuacji finansowej kraju.
Agencja S&P Global Ratings podniosła rating kredytowy Zambii do poziomu B- z perspektywą stabilną. Decyzja ta jest odzwierciedleniem poprawy sytuacji makroekonomicznej kraju oraz postępów w restrukturyzacji zadłużenia.
Kluczowe fakty:
S&P podniosło rating Zambii do B-.
Perspektywa ratingu jest stabilna.
Decyzja wynika z poprawy makroekonomicznej i restrukturyzacji długu.
Wpływ na rynek: Podniesienie ratingu może obniżyć koszt kapitału dla Zambii, ułatwiając dostęp do międzynarodowych rynków finansowych. Dla europejskich i polskich firm B2B, oznacza to potencjalnie stabilniejsze środowisko biznesowe i większe zaufanie do partnerów handlowych w Zambii.
Opracowanie własne BiznesCiti.com na podstawie raportów i ocen kredytowych S&P Global Ratings / Market Intelligence.
EBC
21.11 11:36
Polska 30 lat w OECD. PKB na mieszkańca wzrósł do 82% średniej CEO Magazyn
Wpływ na rynek: Decyzje agencji ratingowych oraz banków centralnych (Fed, EBC, MFW) bezpośrednio kształtują koszt długu skarbowego i korporacyjnego, wycenę złotego oraz apetyt globalnych funduszy na aktywa w Europie Środkowej.
Opracowanie własne BiznesCiti.com na podstawie komunikatów i decyzji Europejskiego Banku Centralnego (EBC).
Przewodnicząca Komisji Europejskiej Ursula von der Leyen zaalarmowała w sobotę, że rosyjskie zagrożenia hybrydowe stają się coraz mniej „hybrydowe”, a coraz bardziej rzeczywiste.…
MCI CAPITAL ASI SA (22/2026) Zwołanie Nadzwyczajnego Walnego Zgromadzenia Spółki
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
PAP Biznes / ESPI
21.11 10:17
GTA VI osiągnęła sprzedażowy rekord w całej branży rozrywkowej - Rockstar Games
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportu bieżącego ESPI / depeszy PAP Biznes.
Wall Street Journal
21.11 04:25
Debiut giełdowy Anthropic, choć zgodny z oczekiwaniami Wall Street, nie zdołał ożywić szerszego handlu akcjami spółek z sektora AI.
Pierwsza oferta publiczna Anthropic, pomimo dużego zainteresowania na Wall Street, nie przyniosła oczekiwanego ożywienia w handlu akcjami spółek zajmujących się sztuczną inteligencją. Inwestorzy wykazali ostrożność, co sugeruje, że rynek AI może być już nasycony wysokimi wycenami.
Kluczowe fakty:
IPO Anthropic spełniło oczekiwania Wall Street.
Debiut nie ożywił szerszego handlu akcjami AI.
Rynek AI może być już nasycony wysokimi wycenami.
Wpływ na rynek: Brak ożywienia w sektorze AI po debiucie Anthropic może sygnalizować ostrożność inwestorów, co może wpłynąć na wyceny innych spółek technologicznych w Europie i potencjalnie na dostępność kapitału dla polskich startupów AI.
Synteza redakcyjna BiznesCiti.com na podstawie analiz makro i korporacyjnych Wall Street Journal.
Fed (USA)
20.11 22:15
Federal Reserve ogłosiła zwycięzców dorocznego konkursu College Fed Challenge, promującego wiedzę ekonomiczną wśród studentów.
Konkurs College Fed Challenge to inicjatywa edukacyjna Rezerwy Federalnej, mająca na celu pogłębianie zrozumienia polityki monetarnej i gospodarki wśród studentów. Zwycięzcy wykazali się zaawansowaną analizą i prezentacją zagadnień ekonomicznych.
Kluczowe fakty:
Federal Reserve ogłosiła zwycięzców College Fed Challenge.
Konkurs ma na celu edukację studentów w zakresie polityki monetarnej.
Wspiera rozwój analitycznych umiejętności ekonomicznych.
Wpływ na rynek: Wydarzenie to ma charakter edukacyjny i nie ma bezpośredniego wpływu na rynki finansowe, koszt kapitału czy polski biznes B2B, ale podkreśla zaangażowanie Fed w edukację ekonomiczną.
Opracowanie własne BiznesCiti.com na podstawie materiałów Rezerwy Federalnej Stanów Zjednoczonych (Federal Reserve).
Komisja Nadzoru Finansowego („Komisja”) informuje o okolicznościach, które wskazują na możliwość wykorzystania przez dwóch ustalonych inwestorów indywidualnych informacji poufnych w…
Komisja Nadzoru Finansowego („Komisja”) informuje o okolicznościach wskazujących na dokonanie manipulacji w obrocie akcjami DO OK SA („DOOK”), która polegały na: a) zajmowaniu pozycji…
Komisja Nadzoru Finansowego („Komisja”) informuje o okolicznościach wskazujących na dokonanie manipulacji w obrocie akcjami OZE Capital SA („Spółka”) przez grupę powiązanych osób…
Krystian Wiercioch, Zastępca Przewodniczącego Komisji Nadzoru Finansowego, oraz prof. dr hab. Aleksander Chłopecki, Prezes Sądu Polubownego przy Komisji Nadzoru Finansowego, wręczyli…
Warszawa, 20.11.2026 (ISBnews) - Dacia, Renault i Opel to marki, których samochody najczęściej spełniały kryteria kompletnej historii bez negatywnych zapisów, wynika z analizy…
Warszawa, 20.11.2026 (ISBnews/Reflex) - W najbliższych dniach ceny benzyny i autogazu na stacjach będą się utrzymywać blisko aktualnych poziomów, podczas gdy olej napędowy może…
Warszawa, 20.11.2026 (ISBnews) - Gas Storage Poland - operator systemu magazynowania gazu z Grupy Gaz-System - złożył niewiążącą ofertę zakupu instalacji magazynowych należących do…
Warszawa, 20.11.2026 (ISBnews) - Gas Storage Poland - operator systemu magazynowania gazu z Grupy Gaz-System - złożył niewiążącą ofertę zakupu instalacji magazynowych należących do Orlenu, podał Gaz-System. Zmiana modelu właścicielskiego usprawni proces inwestycyjny związany z rozbudową pojemności magazynowych. Rozwój magazynów gazu jest ustawowym obowiązkiem Gas Storage Poland wynikającym z Prawa energetycznego. Operator systemu magazynowania odpowiada…
Kluczowe fakty:
Po oddaniu do użytku rozbudowanego PMG Wierzchowice, pojemność ta wzrośnie do ponad 4,2 mld m3.
Dzięki realizacji tych planów pojemność systemu magazynowania w Polsce wzrośnie o kolejne prawie 0,6 mld m3.
Po 2030 roku niedobór elastycznych pojemności może sięgnąć nawet 1,6 mld m3, dlatego rozbudowa magazynów jest niezbędna do stabilnej pracy krajowego rynku gazu.
Spółka jest w 100% podmiotem zależnym od Gaz-Systemu.
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
ISBnews
20.11 13:40
Warszawa, 20.11.2026 (ISBnews) - Enter Air Sp. z o.o. - spółka zależna Enter Air SA - zawarła z TUI Poland umowę czarteru lotniczego (Lato 2027 - Zima 2027/2028), która jest…
Warszawa, 20.11.2026 (ISBnews) - Enter Air Sp. z o.o. - spółka zależna Enter Air SA - zawarła z TUI Poland umowę czarteru lotniczego (Lato 2027 - Zima 2027/2028), która jest bezpośrednio związana z działalnością podstawową Enter Air sp. z o.o. jako przewoźnika lotniczego, podała spółka Enter Air. Umowa została zawarta do 30 kwietnia 2028 roku. Wartość szacunkowa umowy wynosi ok. 271,1 mln USD netto oraz ok. 5,8 mln euro, co stanowi łącznie równowartość…
Kluczowe fakty:
Warszawa, 20.11.2026 (ISBnews) - Enter Air Sp. z o.o. - spółka zależna Enter Air SA - zawarła z TUI Poland umowę czarteru lotniczego (Lato 2027 - Zima 2027/2028), która jest bezpośrednio…
5,8 mln euro, co stanowi łącznie równowartość 1,127 mld zł netto.
Umowa została zawarta do 30 kwietnia 2028 roku.
271,1 mln USD netto oraz ok.
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
ISBnews
20.11 13:05
Warszawa, 20.11.2026 (ISBnews) - Neuca ocenia, że trwające postępowanie sądowe związane z decyzją UOKiK o nałożeniu ok. 500,9 mln zł kary nie ma wpływu na działania operacyjne i…
Warszawa, 20.11.2026 (ISBnews) - Neuca ocenia, że trwające postępowanie sądowe związane z decyzją UOKiK o nałożeniu ok. 500,9 mln zł kary nie ma wpływu na działania operacyjne i pozycję rynkową spółki, poinformował zarząd. Neuca nie zakłada też w związku z nim zmian w polityce dywidendowej i kierunkach inwestycyjnych. "Decyzja UOKiK nie jest prawomocna. 30 października, w terminie 30 dni od odebrania decyzji, złożyliśmy do Sądu Ochrony Konkurencji i…
Kluczowe fakty:
Nie jest to jednak wynik decyzji UOKiKu, a efekt zaplanowanych wcześniej działań polegających głównie na: Wcześniejszym wykupie udziałów mniejszościowych w TU Zdrowie i Global Pharmie, Braku…
"W III kwartale 2026 roku Neuca osiągnęła najwyższą kwartalną wartość wskaźnika polecalności NPS w historii badania, który wyniósł 72 pkt.
Warszawa, 20.11.2026 (ISBnews) - Neuca ocenia, że trwające postępowanie sądowe związane z decyzją UOKiK o nałożeniu ok.
500,9 mln zł kary nie ma wpływu na działania operacyjne i pozycję rynkową spółki, poinformował zarząd.
Wpływ na rynek: Sygnał agencyjny dotyczy kluczowych decyzji inwestycyjnych, kontraktowych lub makroekonomicznych w polskich przedsiębiorstwach oraz sektorze realnym.
Opracowanie własne BiznesCiti.com na podstawie serwisu agencyjnego ISBnews.
GUS
19.11 15:00
Wartość aktywów zgromadzonych przez fundusze inwestycyjne na koniec czerwca 2026 r. wyniosła 558,3 mld zł (wzrost o 26,4% w stosunku do roku poprzedniego). Wynik z operacji…
Wartość aktywów zgromadzonych przez fundusze inwestycyjne na koniec czerwca 2026 r. wyniosła 558,3 mld zł (wzrost o 26,4% w stosunku do roku poprzedniego). Wynik z operacji wypracowany w pierwszym półroczu 2026 r. wyniósł 22,2 mld zł (wobec 25,3 mld zł rok wcześniej).
Kluczowe fakty:
Wartość aktywów zgromadzonych przez fundusze inwestycyjne na koniec czerwca 2026 r. wyniosła 558,3 mld zł (wzrost o 26,4% w stosunku do roku poprzedniego).
Wynik z operacji wypracowany w pierwszym półroczu 2026 r. wyniósł 22,2 mld zł (wobec 25,3 mld zł rok wcześniej).
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
GUS Komunikaty
19.11 15:00
Obwieszczenie w sprawie wysokości przeciętnego miesięcznego wynagrodzenia brutto w gospodarce narodowej w województwach w 2025 r.
Kluczowe fakty:
Depesza monitorowana w sekcji GUS Komunikaty: Obwieszczenie w sprawie wysokości przeciętnego miesięcznego wynagrodzenia brutto w gospodarce narodowej w województwach w 2025 r..
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie komunikatów Prezesa GUS.
W listopadzie 2026 r. odnotowano pogorszenie (w stosunku do poprzedniego miesiąca) na-strojów konsumenckich dotyczących obecnej sytuacji, przy jednoczesnej poprawie na-strojów…
W październiku 2026 r. odnotowano pogorszenie nastrojów konsumenckich (w stosunku do poprzedniego miesiąca), dotyczących zarówno obecnej, jak i przyszłej sytuacji. Bieżący wskaźnik…
Po szczegółowym audycie – podczas którego sprawdzono dokumentację, procesy oraz stosowanie zasad bezpieczeństwa w codziennej pracy urzędu – audytorzy potwierdzili zgodność z…
Po szczegółowym audycie – podczas którego sprawdzono dokumentację, procesy oraz stosowanie zasad bezpieczeństwa w codziennej pracy urzędu – audytorzy potwierdzili zgodność z wymaganiami norm i przyznali Urzędowi Komisji Nadzoru Finansowego certyfikaty ISO 22301 (ciągłość działania) i 27001 (bezpieczeństwo informacji). „W codziennej pracy na rzecz stabilności i bezpieczeństwa rynku finansowego, niezawodność oraz ochrona danych mają fundamentalne…
Kluczowe fakty:
„W codziennej pracy na rzecz stabilności i bezpieczeństwa rynku finansowego, niezawodność oraz ochrona danych mają fundamentalne znaczenie.
Po szczegółowym audycie – podczas którego sprawdzono dokumentację, procesy oraz stosowanie zasad bezpieczeństwa w codziennej pracy urzędu – audytorzy potwierdzili zgodność z wymaganiami norm i…
Pozytywny wynik audytów recertyfikujących dowodzi, że najwyższe standardy są w naszym urzędzie stałym elementem kultury pracy, a nie jednorazowym projektem” – Bartłomiej Getlich, pełnomocnik…
Wpływ na rynek: Decyzja i stanowisko regulatora mają bezpośrednie znaczenie dla wymogów compliance, ładu korporacyjnego oraz wyceny ryzyka prawnego w sektorze finansowym i spółkach publicznych.
Opracowanie własne BiznesCiti.com na podstawie komunikatu Komisji Nadzoru Finansowego (KNF).
GUS
19.11 09:30
Komunikat Prezesa GUS w sprawie zmian cen produkcji budowlano-montażowej w trzecim kwartale 2026 r.
Kluczowe fakty:
Depesza monitorowana w sekcji GUS: Komunikat Prezesa GUS w sprawie zmian cen produkcji budowlano-montażowej w trzecim kwartale 2026 r..
Wpływ na rynek: Odczyty makroekonomiczne i komunikaty statystyczne stanowią bazę do prognozowania kosztów finansowania, inflacji oraz popytu krajowego w kolejnych kwartałach.
Opracowanie własne BiznesCiti.com na podstawie oficjalnych danych Głównego Urzędu Statystycznego (GUS).
Wall Street Journal
19.11 01:09
Akcje DraftKings spadają po ogłoszeniu niższej prognozy na 2026 rok i stracie w III kwartale, co budzi obawy o przyszłe wyniki finansowe spółki.
Spółka DraftKings, operator zakładów sportowych i gier fantasy, ogłosiła niższą prognozę finansową na 2026 rok oraz odnotowała stratę w trzecim kwartale. Te negatywne informacje wywołały presję na spadek wartości akcji firmy na giełdzie.
Kluczowe fakty:
DraftKings obniżył prognozę finansową na 2026 rok.
Spółka odnotowała stratę w III kwartale.
Akcje DraftKings znalazły się pod presją spadkową.
Wpływ na rynek: Niższa prognoza i strata DraftKings mogą sygnalizować wyzwania w sektorze rozrywki online i zakładów, co może wpłynąć na sentyment inwestycyjny w branży. Dla polskiego biznesu B2B, szczególnie firm technologicznych dostarczających rozwiązania dla sektora gier i rozrywki, może to oznaczać konieczność dywersyfikacji klientów i analizy ryzyka związanego z niestabilnością tego segmentu rynku.
Synteza redakcyjna BiznesCiti.com na podstawie analiz makro i korporacyjnych Wall Street Journal.
The Economist
17.11 17:53
Szczyt z udziałem Putina i Xi w Chinach może osłabić pozycję USA, co wpływa na ocenę dziedzictwa politycznego Donalda Trumpa.
Potencjalny trójstronny szczyt z udziałem Władimira Putina i Xi Jinpinga w Chinach jest postrzegany jako wydarzenie, które może umniejszyć globalną pozycję Stanów Zjednoczonych. Taka sytuacja rzuca nowe światło na długoterminowe konsekwencje polityki zagranicznej poprzedniej administracji amerykańskiej.
Kluczowe fakty:
Potencjalny szczyt z Putinem i Xi w Chinach.
Możliwe osłabienie pozycji USA na arenie międzynarodowej.
Wpływ na ocenę dziedzictwa politycznego Donalda Trumpa.
Wpływ na rynek: Osłabienie pozycji USA może zwiększyć niepewność geopolityczną, wpływając na globalne rynki, koszt kapitału oraz relacje handlowe w Europie. Polski biznes B2B może odczuć skutki poprzez zmiany w łańcuchach dostaw i zwiększone ryzyko inwestycyjne.
Synteza redakcyjna BiznesCiti.com na podstawie analiz globalnych The Economist.
Strefa Inwestorów
21.11 09:57
sob., 21.11.2026 Indeksy GPW, #DAX, Indeksy USA, #nikkei, #Shanghai, #Ropa, #MIedź, #złoto, #Usdpln, #Eurpln, Spółki wcześniej sygnalizowane, Obserwowane spółki, Kącik życzeń
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportów spółek giełdowych i danych rynkowych.
Strefa Inwestorów
21.11 09:57
sob., 21.11.2026 Indeksy GPW, #DAX, Indeksy USA, #nikkei, #Shanghai, #Ropa, #MIedź, #złoto, #Usdpln, #Eurpln, Spółki wcześniej sygnalizowane, Obserwowane spółki, Kącik życzeń
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportów spółek giełdowych i danych rynkowych.
Strefa Inwestorów
20.11 15:12
Wyniki finansowe Benefit Systems za III kwartał 2026 roku i plany rozwoju - czat inwestorski z przedstawicielką spółki pt., 20.11.2026
pt., 20.11.2026
Wpływ na rynek: Informacja giełdowa wpływa na ocenę wyników, płynności oraz polityki kapitałowej emitenta i stanowi punkt odniesienia dla inwestorów instytucjonalnych na GPW.
Opracowanie własne BiznesCiti.com na podstawie raportów spółek giełdowych i danych rynkowych.
Eurostat
20.11 00:57
Inflacja w strefie euro przyspiesza do 4,0% w październiku 2026 Traders Union
Wpływ na rynek: Decyzje agencji ratingowych oraz banków centralnych (Fed, EBC, MFW) bezpośrednio kształtują koszt długu skarbowego i korporacyjnego, wycenę złotego oraz apetyt globalnych funduszy na aktywa w Europie Środkowej.
Opracowanie własne BiznesCiti.com na podstawie danych statystycznych Eurostatu dla strefy euro i UE.